「生活費を減らしたいけれど、何から削ればいい?」
「食費を毎日節約するより、もっと効果が大きい方法はない?」
「できれば生活の満足度をあまり下げずに家計を見直したい」
そんな人におすすめなのが、節約効果の大きい支出から順番に見直す方法です。
節約というと、電気をこまめに消したり、スーパーで10円・20円安い商品を探したりするイメージがあります。
もちろん小さな節約も積み重なれば効果があります。
しかし家計全体を改善したいなら、最初に確認したいのは、
- 家賃・住宅費
- 車
- 保険
- スマホ・インターネット
- サブスク
など、毎月または毎年大きな金額が出ていく支出です。
例えば固定費を月1万円減らせれば、年間では12万円。
5年間なら単純計算で60万円の差になります。
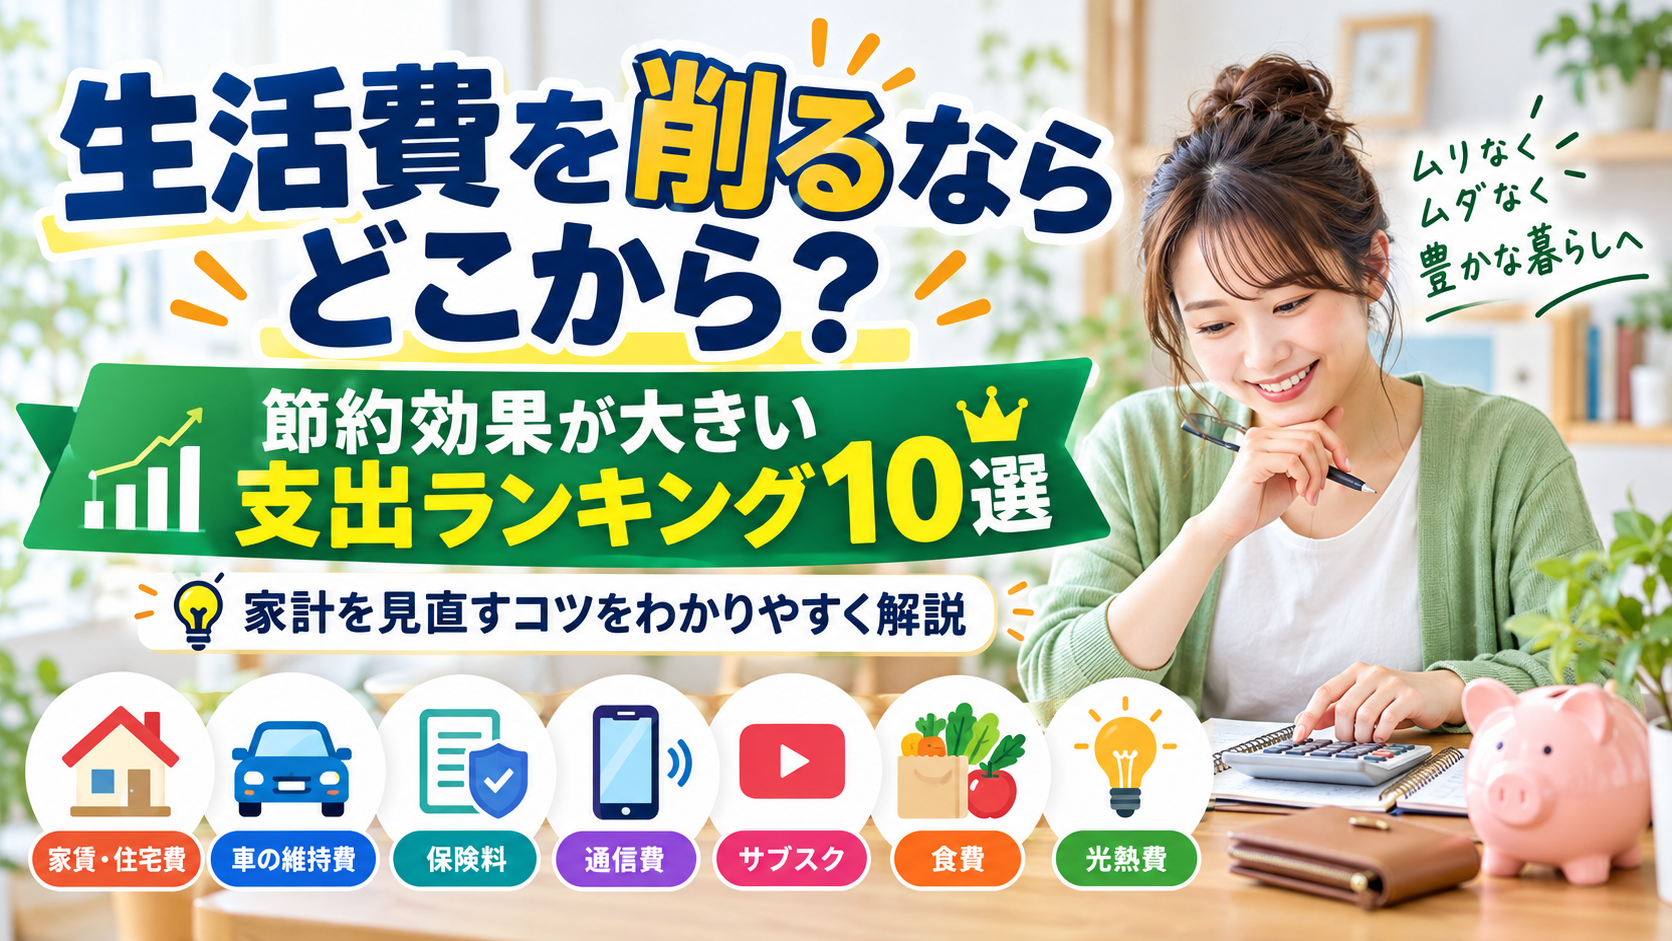
この記事では、節約効果が大きくなりやすい支出をランキング形式で10個紹介します。
なお、ランキングはすべての家庭に当てはまる絶対的な順位ではありません。
家族構成・住んでいる地域・車の必要性・契約内容によって削減効果は変わるため、「見直したときに効果が大きくなりやすい順」として参考にしてください。
結論|生活費を削るなら「固定費→変動費」の順がおすすめ
生活費を見直すときは、次の順番が分かりやすいです。
- 大きな固定費を確認する
- 使っていない契約を整理する
- 毎月の生活費を少しずつ減らす
固定費は、一度見直せば翌月以降も同じように節約効果が続きやすいからです。
例えば、毎日の食費を1日100円削減すると月約3,000円です。
一方、スマホ・サブスク・保険などをまとめて月5,000円減らせれば、毎日意識しなくても年間6万円の節約になります。
節約効果が大きい支出ランキング10選
| 順位 | 見直す支出 | 節約効果 | 見直しやすさ |
|---|---|---|---|
| 1位 | 家賃・住宅費 | ★★★★★ | ★★☆☆☆ |
| 2位 | 車の維持費 | ★★★★★ | ★★☆☆☆ |
| 3位 | 保険料 | ★★★★☆ | ★★★☆☆ |
| 4位 | スマホ・通信費 | ★★★★☆ | ★★★★★ |
| 5位 | サブスク | ★★★★☆ | ★★★★★ |
| 6位 | 外食・デリバリー | ★★★★☆ | ★★★★☆ |
| 7位 | 食費・食品ロス | ★★★☆☆ | ★★★★☆ |
| 8位 | 水道光熱費 | ★★★☆☆ | ★★★☆☆ |
| 9位 | ネット通販・衝動買い | ★★★☆☆ | ★★★★☆ |
| 10位 | 手数料・年会費 | ★★☆☆☆ | ★★★★★ |
1位|家賃・住宅費

家計の中で最も大きな割合を占めやすいのが、家賃や住宅ローンです。
家賃を月1万円下げるだけでも、年間では、
120,000円
の差になります。
月2万円なら年間24万円です。
そのため節約効果だけで見れば、住宅費の見直しは非常に大きくなります。
家賃は手取りの25~30%程度を一つの目安に

家計とのバランスを考えるなら、家賃を手取りの25~30%程度に収めると、食費・娯楽費・貯金などへお金を回しやすくなります。
| 手取り | 25% | 30% |
|---|---|---|
| 20万円 | 50,000円 | 60,000円 |
| 25万円 | 62,500円 | 75,000円 |
| 30万円 | 75,000円 | 90,000円 |
| 35万円 | 87,500円 | 105,000円 |
ただし、都市部では家賃が高くなりやすく、職場の近くへ住むことで交通費や通勤時間を減らせる場合もあります。
単純に「家賃は安いほどいい」と考える必要はありません。
引っ越しは長期で得になるか確認する

家賃を下げるために引っ越しても、
- 敷金・礼金
- 仲介手数料
- 引っ越し代
- 家具・家電
- 退去費用
などがかかる場合があります。
月1万円安くなるとしても、引っ越し費用が30万円なら、単純計算では元を取るまで約30か月かかります。
住宅費は節約効果が大きい一方、短期ではなく長期で考えることが重要です。
2位|車の維持費

車を所有している人は、一度年間維持費を計算してみる価値があります。
車には、
- 車両ローン
- 駐車場
- ガソリン
- 自動車保険
- 自動車税
- 車検
- タイヤ・オイルなどのメンテナンス
など、さまざまな費用がかかります。
ガソリン代だけを見るとそれほど高く感じなくても、年間で合計すると大きな金額になることがあります。
車が本当に必要かは地域によって違う

地方や通勤事情によっては、車が生活必需品です。
その場合、無理に手放す必要はありません。
確認したいのは、
- 車をほとんど使っていない
- 2台所有している
- 高額な駐車場を利用している
- 自動車保険を長期間見直していない
といったケースです。
3位|保険料
保険も、一度契約すると長期間そのままになりやすい固定費です。
ただし、保険は安ければよいものではありません。
重要なのは、
- 同じ保障が重複していないか
- 現在の家族構成に合っているか
- 不要な特約がないか
- 勤務先の保障と重複していないか
- 保障内容を理解しているか
を確認することです。
保障内容を確認したうえで月3,000円減らせれば、年間36,000円の差になります。
必要な保障まで削らないように注意しましょう。
4位|スマホ・通信費

節約効果と見直しやすさのバランスがよいのが通信費です。
スマホ料金を何年も見直していない場合は、次の項目を確認してみましょう。
- 毎月のデータ使用量
- 必要以上に大容量プランになっていないか
- 通話オプションを利用しているか
- 不要な端末補償がないか
- 使っていないサービスが付いていないか
月2,000円下げられれば年間24,000円。
月3,000円なら年間36,000円です。
スマホと自宅ネットをセットで確認する

スマホだけでなく、自宅のインターネットも確認します。
- 不要なセキュリティオプション
- 使っていない電話サービス
- 有料サポート
- 映像サービス
などが残っていないかチェックしてみましょう。
5位|サブスク

現在は生活のさまざまなサービスがサブスク化しています。
- 動画
- 音楽
- 生成AI
- ゲーム
- 電子書籍
- クラウドストレージ
- 有料アプリ
- デリバリー
月額500円でも6個契約すれば月3,000円。
年間では36,000円です。
「2か月使っていない」が見直しの目安
次のようなサービスがないか確認してみましょう。
- 2か月以上使っていない
- 契約したことを忘れていた
- 無料体験後そのまま継続している
- 同じジャンルを複数契約している
- 無料版で十分
動画サブスクは普段使いを1つ決める
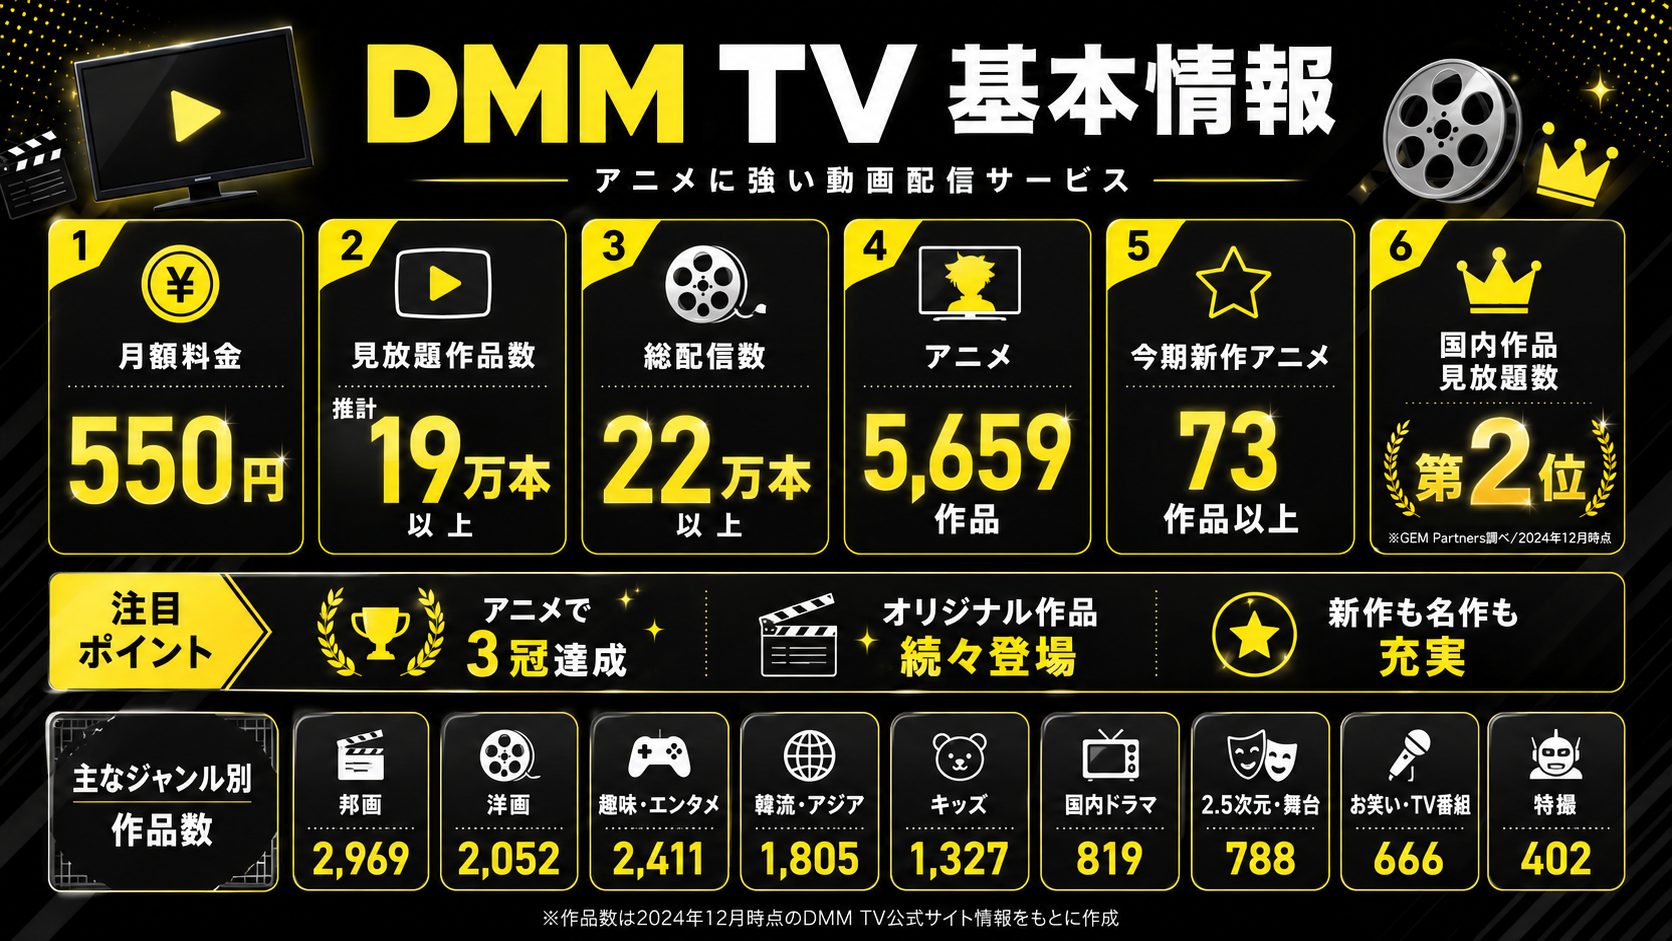
特に動画配信サービスは複数契約になりやすいジャンルです。
普段利用するサービスを1つ決め、見たい独占作品がある月だけ別サービスを追加する方法もあります。
例えばDMM TVを利用できるDMMプレミアムは通常月額550円(税込)です。
初めて登録し条件を満たす場合は14日間無料で試せます。
アニメ・映画などをよく見る人なら、低価格な動画サービスを普段使いにする方法もあります。
ただし月550円でも使わなければ年間6,600円です。
安さではなく利用頻度で判断しましょう。
6位|外食・デリバリー

外食やデリバリーは、回数を少し減らすだけでも節約効果が出やすい支出です。
例えば1回2,000円のデリバリーを月8回利用すると、
16,000円
です。
月4回に減らせば8,000円になります。
差額は月8,000円、年間では96,000円です。
完全にやめるより回数を減らす

仕事で疲れている日に、すべて自炊するのは現実的ではない人もいるでしょう。
その場合は、
- 週2回→週1回
- 月8回→月4回
- 冷凍食品を常備する
- テイクアウトを活用する
など、回数を減らすだけでも十分です。
7位|食費・食品ロス

食費は毎月大きな支出ですが、必要な食事まで削るのはおすすめできません。
最初に確認したいのは食品ロスです。
- 野菜を使い切れず捨てる
- 賞味期限を切らす
- 冷凍庫の食品を忘れる
- 同じ食材を二重購入する
- まとめ買いしすぎる
こうした無駄を減らせば、食事量を減らさずに節約できます。
コンビニの回数も確認する
平日に毎日500円使えば、月20日で1万円です。
週5回を週3回に減らすだけでも支出を抑えられます。
8位|水道光熱費

電気・ガス・水道も毎月発生する生活費です。
ただし、エアコンを無理に我慢したり、必要な照明まで消したりする節約は生活の質や健康に影響する場合があります。
先に確認したいのは、
- 契約プラン
- 不要なオプション
- 契約アンペア
- 古い家電
- エアコンフィルター
- 使用していない機器のつけっぱなし
などです。
9位|ネット通販・衝動買い
ネット通販は便利ですが、予定外の買い物が増えやすい支出です。
「セールだから」
「ポイントが付くから」
「あと少しで送料無料だから」
という理由で、本来必要のなかった商品を買っていないか確認しましょう。
カートに入れて24時間待つ
おすすめなのが、欲しい商品をカートに入れて一晩待つ方法です。
翌日も必要だと思えば購入します。
時間を置くだけで衝動買いを減らしやすくなります。
10位|ATM・振込手数料・年会費

1回の金額は小さくても、できれば減らしたいのが各種手数料です。
例えばATM・振込手数料を月1,000円払っていれば、年間では12,000円です。
確認したいのは、
- 無料ATMの時間帯
- 振込無料回数
- 銀行の優遇条件
- 使っていないクレジットカード年会費
- 各種会員サービスの年会費
です。
節約効果が大きいのは「毎月自動で払うお金」

ここまでのランキングを見ると、上位には固定費が多く入っています。
理由は、一度見直した後も削減効果が続きやすいからです。
例えば、
- スマホ:2,000円削減
- サブスク:2,000円削減
- 保険:3,000円削減
できれば合計月7,000円です。
年間では84,000円になります。
月1万円節約するモデルケース
1か所から1万円削らなくても、複数の支出を少しずつ見直せば達成できます。
| 支出 | 削減例 |
|---|---|
| スマホ・通信費 | 2,000円 |
| サブスク | 2,000円 |
| 保険・オプション | 1,000円 |
| 外食・デリバリー | 2,000円 |
| コンビニ・食費 | 1,500円 |
| 通販・手数料 | 1,500円 |
| 合計 | 10,000円 |
月1万円減らせれば年間12万円です。
月2万円なら年間24万円

| 毎月の節約額 | 1年間 | 5年間 |
|---|---|---|
| 3,000円 | 36,000円 | 180,000円 |
| 5,000円 | 60,000円 | 300,000円 |
| 10,000円 | 120,000円 | 600,000円 |
| 20,000円 | 240,000円 | 1,200,000円 |
月2万円なら5年間で120万円です。
固定費を中心に見直せる家庭ほど、長期的な節約効果は大きくなります。
反対に、最初から削らなくていい支出もある

節約効果だけを考えて、必要な支出まで削るのはおすすめできません。
- 必要な医療費
- 健康的な食事
- 仕事に必要な通信環境
- 必要な保険
- 安全性に関わる住居費
- 本当に楽しんでいる趣味
などは金額だけで判断しないようにしましょう。
「安い支出」より「使っていない支出」を優先する

節約では、月額料金の高さだけで判断する必要はありません。
例えば、月3,000円のサービスを毎日利用しているなら、十分価値がある場合があります。
一方、月500円でも半年間一度も使っていないサービスなら見直し候補です。
「高いものを削る」のではなく、「満足度の低いものを削る」と考えましょう。
生活費を削るおすすめの順番
- 使っていないサブスク・会費
- スマホ・通信費
- 保険の重複
- 車の維持費
- 住宅費
- 外食・デリバリー
- 食品ロス
- ネット通販
- 光熱費
- 各種手数料
家賃は節約効果が大きいものの、引っ越しの手間や費用があります。
そのため実際に行動するときは、サブスクやスマホなど変更しやすい項目から始めるのがおすすめです。
生活費見直しチェックリスト

- 家賃が手取りの3割を大きく超えていない
- 車の年間維持費を把握している
- 保険内容を1年以上確認していない
- スマホ料金を1年以上見直していない
- 通信オプションを全部把握している
- サブスクを全部把握している
- 2か月以上使っていないサブスクがない
- 動画サブスクを複数放置していない
- デリバリーを週2回以上利用している
- 食品を捨てることがある
- コンビニへ週4回以上行く
- ネット通販で予定外の買い物が多い
- ATMや振込手数料を毎月払っている
- 使っていない有料カードがある
複数当てはまる場合は、家計改善の余地があるかもしれません。
よくある質問

生活費を削るなら何から始める?
最初は使っていないサブスクや不要な通信オプションなど、生活への影響が少なく、すぐ変更しやすい固定費がおすすめです。
一番節約効果が大きいのは?
家賃・住宅費は毎月の金額が大きいため、見直せれば節約効果も大きくなります。
ただし引っ越し費用や生活への影響も大きいため、実際には通信費やサブスクから始めるほうが手軽です。
食費は最初に削らなくていい?
必要な食事を最初から削る必要はありません。
先に食品ロス、外食、コンビニ、デリバリーなどを確認すると、食事の質を大きく落とさずに節約できます。
毎月1万円節約するのは難しい?
1項目だけで1万円を減らすのは難しくても、スマホ2,000円、サブスク2,000円、外食2,000円など、複数の支出を少しずつ見直せば達成しやすくなります。
趣味も削るべき?
本当に楽しんでいる趣味まで無理に削る必要はありません。
使っていないサービスや満足度の低い支出を先に減らしましょう。
サブスクはいくらなら残していい?
金額だけで判断する必要はありません。
毎週・毎日利用するサービスなら残す価値があります。
反対に低価格でもほとんど使っていなければ見直し候補です。
まとめ|生活費を削るなら「大きい支出」から順番に見直そう

生活費を減らしたいとき、毎日の小さな支出ばかりを我慢する必要はありません。
まず今回紹介したランキングを確認してみましょう。
- 家賃・住宅費
- 車の維持費
- 保険料
- スマホ・通信費
- サブスク
- 外食・デリバリー
- 食費・食品ロス
- 水道光熱費
- ネット通販・衝動買い
- 手数料・年会費
中でも取り組みやすいのは、スマホ・サブスク・不要なオプションなどです。
例えば、
- スマホ:月2,000円
- サブスク:月2,000円
- 保険:月1,000円
- 外食:月2,000円
- 食品ロス:月1,000円
- 通販・手数料:月2,000円
を減らせれば合計月1万円。
年間では12万円です。
大切なのは、生活の楽しみを全部削ることではありません。
「高いもの」よりも「払っているのに使っていないもの」を先に減らすこと。
動画を毎週見るなら動画サブスクを残しても構いませんし、仕事で毎日使うAIなら有料プランにも価値があります。
反対に、契約したことすら忘れていたサービスは、金額が小さくても見直し候補です。
まずは今日、クレジットカードや銀行口座の明細から、毎月自動で支払っている固定費をすべて書き出してみてください。
効果の大きい支出から順番に見直すことで、生活の満足度を大きく下げずに節約しやすくなります。
コメント