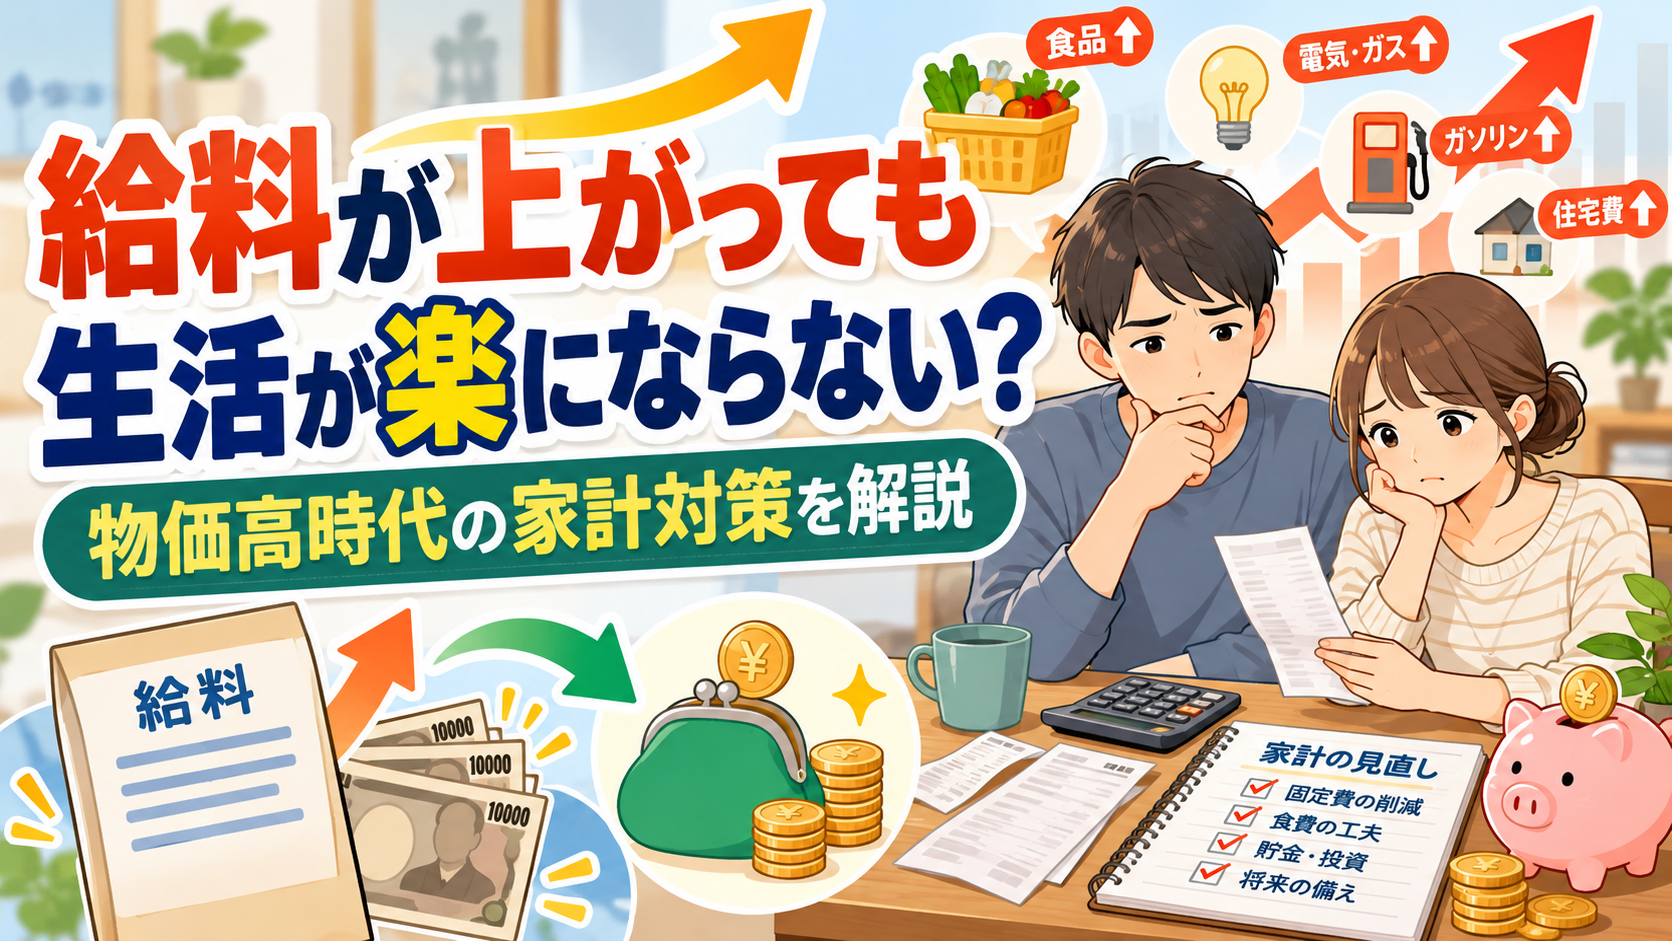
「去年より給料は増えたのに、なぜか生活が楽にならない」
「昇給したはずなのに、毎月残るお金がほとんど変わらない」
「以前より食費や日用品にお金がかかっている気がする」
そんな感覚を持っている人は少なくないでしょう。
給料が上がれば、その分だけ生活に余裕が生まれそうに思えます。
しかし実際には、給料と同時に食料品・日用品・サービスなどの価格も上昇すれば、使えるお金の実質的な価値はそれほど増えません。
そこで重要になるのが、
「給料が何円増えたか」ではなく、「物価上昇を差し引いて生活がどれくらい豊かになったか」
という考え方です。
この記事では、なぜ給料が上がっても生活が楽になりにくいのかを、物価と賃金のデータを交えながら解説します。
さらに、物価高の時代に家計を守るためにできる固定費・サブスク・食費・貯金などの見直し方法も紹介します。
- 結論|給料より物価の上昇が大きければ生活は楽になりにくい
- 「給料が上がった」と「生活が豊かになった」は同じではない
- 2025年は名目賃金が増えても実質賃金はマイナス
- 2026年は実質賃金に改善も見られる
- 物価上昇率が下がっても「昔の価格」に戻るわけではない
- 給料が上がっても生活が楽にならない7つの理由
- 物価高時代の家計対策は「節約+収入+資産形成」で考える
- 家計対策1|最初に固定費を見直す
- 家計対策2|サブスクをすべて書き出す
- 家計対策3|動画サブスクは1つを基本にする
- 家計対策4|スマホ料金を見直す
- 家計対策5|食費は「我慢」より無駄を減らす
- 家計対策6|コンビニ・カフェを完全にやめない
- 家計対策7|ネット通販の衝動買いを減らす
- 家計対策8|昇給した分をそのまま生活費にしない
- 家計対策9|「余ったら貯金」をやめる
- 家計対策10|年間支出を12か月で割る
- 給料が月1万円増えた場合の家計例
- 物価高だからこそ「全部節約」は避けたい
- 月5,000円の固定費見直しでも5年で30万円
- 給料が上がったときこそ家計を見直すチャンス
- 物価高時代の家計チェックリスト
- よくある質問
- まとめ|給料が上がったかではなく「毎月いくら残るか」で家計を考えよう
結論|給料より物価の上昇が大きければ生活は楽になりにくい

給料が上がっているのに生活が楽にならない理由を簡単に表すと、
「収入の増加以上に生活費が増えている」
からです。
例えば毎月の給料が30万円から30万9,000円へ3%増えたとします。
月9,000円増えるので、一見すると生活に余裕ができそうです。
しかし毎月20万円だった生活費が21万円へ5%増えれば、生活費だけで1万円増えます。
給料は9,000円増えたのに、生活費は1万円増えています。
この場合、昇給していても家計の余裕はむしろ小さくなります。
※上記は仕組みを説明するための単純な例です。
「給料が上がった」と「生活が豊かになった」は同じではない

賃金を見るときに知っておきたいのが、
- 名目賃金
- 実質賃金
の違いです。
名目賃金とは?
実際に受け取る給与額そのものの変化を見るものです。
例えば月30万円から31万円になれば、名目賃金は増えています。
実質賃金とは?
名目賃金から物価変動の影響を考慮したものです。
給料が増えていても、それ以上に物価が上がっていれば、実際に買える商品やサービスの量は減る可能性があります。
つまり家計を考えるうえでは、名目の給料だけでなく実質的な購買力を見ることが重要です。
2025年は名目賃金が増えても実質賃金はマイナス
厚生労働省の毎月勤労統計を見ると、2025年の現金給与総額は前年比2.3%増でした。
つまり給与額そのものは前年より増えています。
一方、物価の影響を考慮した実質賃金は前年比1.3%減でした。
簡単に言えば、
「給料は増えたものの、その増加以上に物価の影響が大きかった」
という状態です。
こうした状況では、昇給しても「生活が楽になった」という実感を持ちにくくなります。
2026年は実質賃金に改善も見られる

一方、2026年に入ってからは改善も見られます。
2026年8月の毎月勤労統計速報では、事業所規模5人以上の現金給与総額は前年同月比3.8%増。
実質賃金も前年同月比1.4%増となりました。
また、2026年8月の全国消費者物価指数は、総合で前年同月比1.9%上昇しています。
賃金の伸びが物価上昇を上回る月が出てきたことは、家計にとって明るい材料です。
ただし、ここで注意したいことがあります。
物価上昇率が下がっても「昔の価格」に戻るわけではない
「インフレ率が下がってきたなら、生活もすぐ楽になるのでは?」
と思うかもしれません。
しかし、物価上昇率が下がることと、商品価格そのものが下がることは別です。
例えば100円だった商品が10%値上がりして110円になったとします。
翌年の物価上昇率が2%へ低下しても、100円に戻るわけではありません。
110円からさらに2%上昇すれば、約112円になります。
つまり、
物価の「上がる速度」が遅くなっても、すでに上昇した価格水準は残る
ということです。
ここ数年間の値上げを経験している家庭では、以前より高い生活費を前提に家計を組み直す必要があります。
給料が上がっても生活が楽にならない7つの理由

1.食料品の価格上昇を感じやすい

スーパーへ行くたびに物価高を感じる人も多いでしょう。
食品は生活するうえで必要なので、価格が上がったからといって完全に買うのをやめることはできません。
そのため、食品価格の上昇は家計に直接影響しやすくなります。
2.日用品も少しずつ値上がりしている

洗剤・ティッシュ・シャンプーなどは1回の支出が小さいため、値上げの影響を見落としがちです。
しかし毎月購入する商品が複数値上がりすれば、年間では大きな差になります。
3.給料が増えても手取りは同額増えるとは限らない

会社から支給される給与額が増えても、その金額がそのまま自由に使えるお金になるわけではありません。
給与からは税金や社会保険料などが差し引かれるため、
「額面給与の増加額」と「実際に手元に増える金額」
には差が出る場合があります。
家計を考えるときは、額面年収ではなく毎月の手取り額を基準にしましょう。
4.固定費が知らないうちに増えている

スマホ・ネット・保険・サブスクなどは、一度契約すると毎月自動的に料金が発生します。
例えば、
- 動画:1,500円
- 音楽:1,000円
- AI:3,000円
- クラウド:500円
- アプリ:1,000円
なら、毎月7,000円です。
年間では84,000円になります。
5.昇給すると支出も増えることがある

給料が増えると、
- 外食を増やす
- 少し高い商品を買う
- サブスクを追加する
- 趣味への支出を増やす
といったことが起こる場合があります。
収入が1万円増えても支出も1万円増えれば、毎月残るお金は変わりません。
6.キャッシュレスで支出が見えにくくなっている
クレジットカード・QRコード決済・通販などは便利ですが、現金より支出を実感しにくいことがあります。
500円、1,000円という支払いを繰り返していると、月末には数万円になっていることもあります。
7.年間支出を毎月の家計に入れていない
毎月の生活費だけを見ていると、家計に余裕があるように感じることがあります。
しかし実際には、
- 自動車税
- 車検
- 固定資産税
- 旅行
- 家電買い替え
- 冠婚葬祭
- 年会費
など、年に数回発生する支出があります。
これらを考慮しないと、
「毎月貯金しているはずなのに、年間では増えていない」
ということが起こります。
物価高時代の家計対策は「節約+収入+資産形成」で考える
物価高への対策を節約だけに頼る必要はありません。
家計を改善する方法は大きく分けて、
- 支出を減らす
- 収入を増やす
- 余ったお金を将来へ回す
の3つがあります。
給料アップや副収入は効果が大きい一方、すぐに増やせるとは限りません。
そのため、まず自分でコントロールしやすい支出から確認するのがおすすめです。
家計対策1|最初に固定費を見直す

物価高対策で最初に確認したいのが固定費です。
例えば、
- スマホ
- インターネット
- 保険
- サブスク
- ジム
- 各種会費
があります。
固定費を月5,000円減らせれば、年間では、
60,000円
です。
一度見直せば、翌月以降も節約効果が続きやすくなります。
家計対策2|サブスクをすべて書き出す
現在は動画だけでなく、
- 音楽
- AI
- ゲーム
- クラウド
- 電子書籍
- 仕事用ソフト
- デリバリー
など、さまざまなサブスクがあります。
まず現在契約しているものを全部書き出してみましょう。
そのうえで、
- 直近2か月使っていない
- 似たサービスを複数契約している
- 無料版で足りる
- 契約したことを忘れていた
ものから見直します。
家計対策3|動画サブスクは1つを基本にする

動画配信サービスは、作品ごとに見たいサービスが変わるため複数契約になりやすいジャンルです。
おすすめなのは、
普段使うサービス1つ+必要な月だけ別サービス
という方法です。
例えばDMM TVを利用できるDMMプレミアムは通常月額550円(税込)です。
初回登録で条件を満たす場合は14日間無料で試せます。
アニメ・映画などを頻繁に見る人なら、低価格なサービスを普段使いにし、Netflixなどで見たい独占作品がある月だけ別サービスを追加する方法もあります。
ただし、月550円でも使わなければ年間6,600円です。
安いかどうかではなく、実際に利用しているかで判断しましょう。
家計対策4|スマホ料金を見直す

スマートフォンの料金プランを何年も見直していない場合は確認してみましょう。
- 毎月何GB使っているか
- 通話オプションは必要か
- 不要な補償やサービスがないか
- 自宅Wi-Fiとの使い分け
などを確認します。
月2,000円削減できれば年間24,000円です。
家計対策5|食費は「我慢」より無駄を減らす

食品価格が上がっていると、
「食べる量を減らさなければ」
と思うかもしれません。
しかし必要な食事まで削る必要はありません。
まず確認したいのは、
- 買った食材を捨てていないか
- 冷蔵庫の在庫を把握しているか
- 同じ食品を二重購入していないか
- 外食・デリバリーが増えていないか
- コンビニへ毎日寄っていないか
です。
食品ロスや予定外の買い物を減らすなら、食事の質を大きく落とさず節約できます。
家計対策6|コンビニ・カフェを完全にやめない

節約のためにコンビニやカフェを完全禁止すると、反動で続かなくなる場合があります。
例えば、
- 週5回→週3回
- 飲み物だけ持参
- コーヒーを週2回だけ買う
というように回数を減らすだけでも効果があります。
家計対策7|ネット通販の衝動買いを減らす
ネット通販は便利ですが、ワンクリックで購入できるため支出が増えやすいものです。
おすすめなのが、
「カートに入れて24時間待つ」
方法です。
翌日も必要だと思えば購入し、必要性を感じなくなったら削除します。
家計対策8|昇給した分をそのまま生活費にしない
例えば手取りが月1万円増えたとします。
その1万円をすべて外食や買い物へ使えば、生活水準は上がっても貯金は増えません。
そこで、
昇給額の半分を先取り貯金する
方法があります。
手取りが1万円増えたら、
- 5,000円:貯金・投資
- 5,000円:生活や娯楽
と分けます。
これなら生活も少し豊かにしながら、将来のお金も増やしやすくなります。
家計対策9|「余ったら貯金」をやめる
毎月お金が残らない場合、
「月末に余った分を貯金する」
方法では貯まりにくいことがあります。
給料日に先に、
- 1万円
- 3万円
- 5万円
などを別口座へ移す方法があります。
残ったら貯めるのではなく、先に貯めて残りで生活する考え方です。
家計対策10|年間支出を12か月で割る
例えば毎年12万円程度の特別支出があるなら、毎月1万円を取り分けます。
年間支出には、
- 旅行
- 家電
- 税金
- 車検
- 冠婚葬祭
- 帰省
などがあります。
毎月少しずつ積み立てておけば、大きな出費が来ても貯金を一気に崩しにくくなります。
給料が月1万円増えた場合の家計例

例えば手取り25万円だった人が、昇給によって26万円になったとします。
| 使い道 | 昇給前 | 昇給後 |
|---|---|---|
| 生活費 | 190,000円 | 193,000円 |
| 娯楽 | 20,000円 | 22,000円 |
| 貯金・投資 | 30,000円 | 35,000円 |
| 特別支出積立 | 10,000円 | 10,000円 |
| 合計 | 250,000円 | 260,000円 |
この例では昇給1万円のうち、
- 5,000円を貯金
- 5,000円を生活・娯楽
へ回しています。
昇給分を全部使わなければ、物価高に対応しながら資産形成も進めやすくなります。
物価高だからこそ「全部節約」は避けたい
物価が上がっているからといって、
- 趣味を全部やめる
- 外食をゼロにする
- エアコンを我慢する
- 必要な食事まで削る
必要はありません。
無理な節約は長続きしにくく、生活の満足度も下がります。
優先したいのは、
「払っているのに使っていないもの」
です。
月5,000円の固定費見直しでも5年で30万円

例えばサブスク・通信費などを見直して月5,000円減らせたとします。
| 期間 | 節約額 |
|---|---|
| 1か月 | 5,000円 |
| 1年間 | 60,000円 |
| 3年間 | 180,000円 |
| 5年間 | 300,000円 |
一度見直した固定費は、毎日の節約を意識しなくても効果が続きやすいのがメリットです。
給料が上がったときこそ家計を見直すチャンス

昇給すると、
「少しくらい使っても大丈夫」
と考えやすくなります。
そのタイミングで、
- 固定費
- サブスク
- 貯金額
- 投資額
- 年間支出
を確認してみましょう。
昇給前と同じ生活を続けられれば、その差額をそのまま将来のお金へ回すこともできます。
物価高時代の家計チェックリスト
- 毎月の手取り額を把握している
- 去年より給料が何円増えたか知っている
- 毎月の生活費合計を把握している
- 食費が前年よりどれくらい増えたか確認した
- サブスクを全部把握している
- 使っていないサブスクがない
- スマホ料金を1年以上見直していない
- 保険内容を確認している
- コンビニ・外食費を把握している
- 年間の特別支出を把握している
- 給料日に先取り貯金をしている
- 昇給分を全部生活費に使っていない
よくある質問

給料が上がっているのに生活が苦しいのはなぜ?
給与額の増加以上に食料品・日用品・サービスなどの価格が上昇すると、実質的な購買力が増えないためです。
日本の給料は本当に上がっている?
名目賃金は上昇しています。
2025年の現金給与総額は前年比2.3%増でした。
一方、2025年の実質賃金は前年比1.3%減となっています。
2026年は生活が改善している?
2026年8月の速報では名目賃金が前年同月比3.8%増、実質賃金も1.4%増となっており、改善が見られます。
ただし、過去数年間の物価上昇によって高くなった価格水準が以前に戻ったわけではありません。
物価上昇率が下がれば生活費も下がる?
必ずしも下がりません。
物価上昇率の低下は「価格が上がるスピードが遅くなる」ことを意味する場合が多く、価格そのものが以前の水準へ戻るとは限りません。
家計を見直すなら何から始める?
まず使っていないサブスクや不要なオプションなど、生活への影響が小さい固定費から確認する方法がおすすめです。
節約だけで物価高に対応できる?
節約には限界があります。
長期的には収入アップや資産形成も含めて家計を考えることが重要です。
まとめ|給料が上がったかではなく「毎月いくら残るか」で家計を考えよう

給料が上がっているのに生活が楽にならないと感じる背景には、物価上昇があります。
2025年は現金給与総額が前年比2.3%増えた一方、実質賃金は1.3%減でした。
2026年に入ると実質賃金がプラスになる月も出ており、状況には改善が見られます。
しかし、過去数年間に上昇した生活費がすべて以前の水準へ戻ったわけではありません。
物価高の時代に家計を守るなら、
- 毎月の手取りを確認する
- 生活費の合計を把握する
- 固定費を見直す
- 使っていないサブスクを整理する
- 食品ロスや予定外の買い物を減らす
- 年間支出を毎月積み立てる
- 昇給したら一部を先取り貯金する
という順番がおすすめです。
節約というと、食事や趣味を我慢するイメージがあるかもしれません。
しかし本当に確認したいのは、
「お金を払っているのに、ほとんど使っていないもの」
です。
例えば動画を毎日のように楽しんでいるなら、低価格な動画サービスを1つ残すことには十分意味があります。
反対に、月500円でも一度も使っていないサービスなら見直し候補です。
給料が上がったかどうかだけではなく、
「毎月いくら残るようになったか」
で家計を考えてみましょう。
物価が上がる時代だからこそ、必要な楽しみは残しながら、満足度の低い支出を減らす家計づくりが重要です。
コメント