※本ページはプロモーションを含みます。
「手取り25万円なら、毎月いくらまで生活費に使っていい?」
「家賃7万円は高い?」
「食費や娯楽費を使いすぎていないか知りたい」
毎月の手取りが25万円あっても、家賃・食費・通信費・サブスク・娯楽費などを何となく使っていると、給料日前にはほとんどお金が残らないことがあります。
一方で、すべての支出を極端に削る必要もありません。
大切なのは、
「生活に必要なお金」「楽しむためのお金」「将来のために残すお金」
をバランスよく分けることです。
この記事では、一人暮らしで手取り25万円を想定し、家賃・食費・光熱費・通信費・娯楽費・サブスク・貯金などの目安を分かりやすく紹介します。
- 結論|手取り25万円なら生活費は20万円前後に収めたい
- 手取り25万円の家賃はいくらが目安?
- 食費は月4万~5万円程度が一つの目安
- 水道光熱費は月1万~1万5,000円程度
- 通信費は月5,000~1万円程度を目安に
- 娯楽費・交際費は月1万5,000~2万5,000円程度
- サブスクは月2,000~5,000円程度に収めると管理しやすい
- 日用品は月5,000~1万円程度を目安に
- 交通費は生活環境によって大きく変わる
- 手取り25万円なら毎月3万~5万円を残したい
- おすすめ家計例|手取り25万円・家賃7万円の場合
- 家賃8万円ならどうなる?
- 家賃9万円なら固定費の見直しが重要
- 貯金は「余ったら」ではなく先取りがおすすめ
- 毎月5万円残したい場合の優先順位
- ボーナスを毎月の生活費に入れない
- 年間で発生する支出も忘れない
- 手取り25万円でもお金が残らない原因
- 節約するときも娯楽費をゼロにする必要はない
- 手取り25万円の家計チェックリスト
- よくある質問
- まとめ|手取り25万円なら「20万円で生活・3~5万円残す」を一つの目安に
結論|手取り25万円なら生活費は20万円前後に収めたい
手取り25万円の場合、毎月の生活費を20万円前後に収められると、残りの5万円程度を貯金・投資・特別支出に回しやすくなります。
一例として、次のような配分です。
| 項目 | 月額目安 |
|---|---|
| 家賃 | 65,000~75,000円 |
| 食費 | 40,000~50,000円 |
| 水道光熱費 | 10,000~15,000円 |
| 通信費 | 5,000~10,000円 |
| 日用品 | 5,000~10,000円 |
| 交通費 | 5,000~15,000円 |
| 娯楽・交際費 | 15,000~25,000円 |
| サブスク | 2,000~5,000円 |
| その他 | 5,000~10,000円 |
| 貯金・投資 | 30,000~50,000円 |
もちろん、これはあくまで一例です。
家賃が高い都市部と地方では支出構成が変わりますし、車を所有している人と持っていない人でも大きく違います。
重要なのは、合計が手取り25万円を超えないようにすることです。
手取り25万円の家賃はいくらが目安?

一般的に家賃は、手取り収入の25~30%程度に収めると家計を管理しやすくなります。
手取り25万円なら、
約62,500~75,000円
が一つの目安です。
| 家賃 | 手取り25万円に占める割合 |
|---|---|
| 60,000円 | 24% |
| 65,000円 | 26% |
| 70,000円 | 28% |
| 75,000円 | 30% |
| 80,000円 | 32% |
| 90,000円 | 36% |
家賃7万円なら比較的バランスを取りやすい

手取り25万円で家賃7万円なら、手取りに占める割合は約28%です。
極端に高すぎる水準ではなく、食費・娯楽費・貯金とのバランスも取りやすいでしょう。
一方、家賃9万円になると手取りの36%を占めます。
毎月2万円の違いですが、年間では24万円の差になります。
そのため、家賃が高い人ほど他の固定費を抑える必要があります。
食費は月4万~5万円程度が一つの目安

手取り25万円の一人暮らしなら、食費は月4万~5万円程度を一つの目安にすると管理しやすいでしょう。
月4万円なら、1日あたり約1,300円。
月5万円なら、1日あたり約1,600円です。
自炊中心ならもっと抑えられる可能性がありますが、外食が多い人は5万円を超えることも珍しくありません。
食費を削りすぎるより外食回数を確認する
食費を節約するとき、必要な食事まで極端に削る必要はありません。
まず確認したいのは、
- コンビニを毎日利用していないか
- 外食が週何回あるか
- デリバリーを使いすぎていないか
- 買った食品を捨てていないか
- 飲み物を毎日購入していないか
です。
食べる量を減らすのではなく、無駄な買い物や食品ロスを減らすほうが続けやすいでしょう。
水道光熱費は月1万~1万5,000円程度

電気・ガス・水道を合わせて、月1万~1万5,000円程度を一つの目安にできます。
ただし、水道光熱費は季節によって大きく変動します。
夏や冬はエアコンなどで高くなりやすいため、1か月だけではなく年間平均で考えると分かりやすくなります。
通信費は月5,000~1万円程度を目安に

スマートフォンと自宅インターネットを合わせて、月5,000~1万円程度に収められると家計管理がしやすくなります。
特にスマホ料金を何年も見直していない場合は、
- 毎月のデータ使用量
- 不要な通話オプション
- 端末補償
- 使っていない有料サービス
を確認してみましょう。
月2,000円安くできれば、年間では24,000円です。
娯楽費・交際費は月1万5,000~2万5,000円程度

映画・ゲーム・飲み会・カフェ・趣味などに使う娯楽費・交際費は、月1万5,000~2万5,000円程度を一つの目安にできます。
ここは人によって差が大きい項目です。
趣味が生活の楽しみになっている人なら、無理に削る必要はありません。
重要なのは、
「何となく使った2万円」なのか「自分が楽しむために使った2万円」なのか
です。
サブスクは月2,000~5,000円程度に収めると管理しやすい
現在は、
- 動画
- 音楽
- 生成AI
- クラウドストレージ
- ゲーム
- 電子書籍
など、さまざまなサブスクがあります。
1つひとつは安くても、複数契約すると意外と大きな金額になります。
例えば、
- 動画:1,500円
- 音楽:1,000円
- AI:3,000円
- クラウド:500円
なら合計6,000円です。
年間では、
72,000円
になります。
動画サブスクは1つを基本にすると節約しやすい
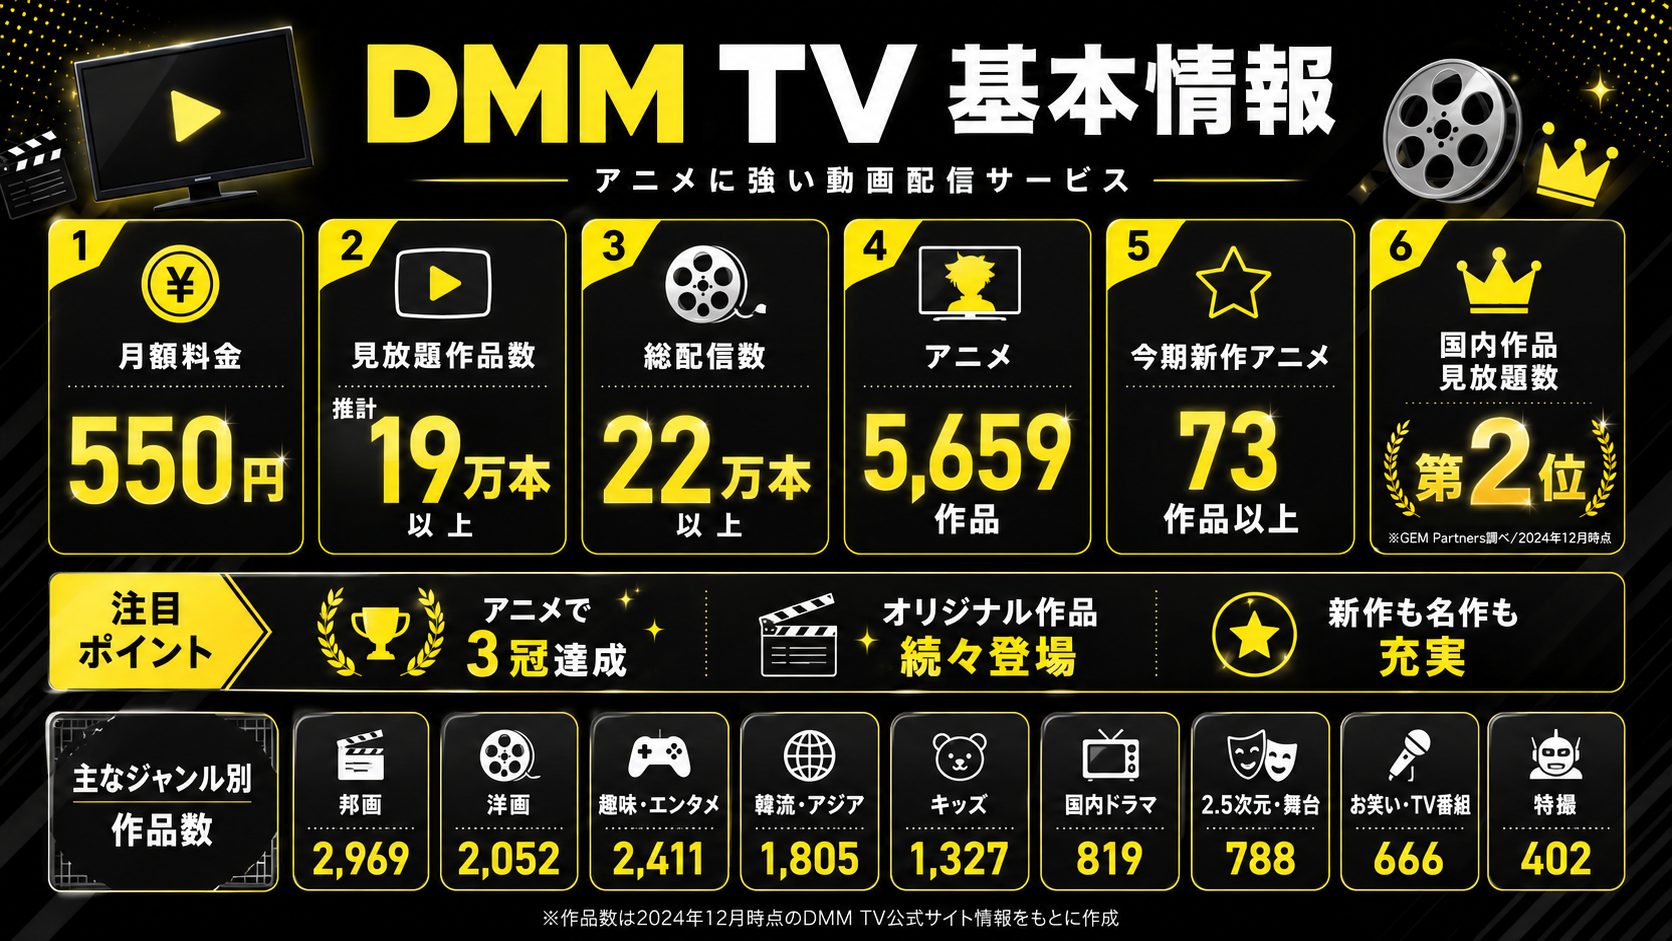
動画配信を複数契約している場合は、普段使うサービスを1つ決め、見たい作品がある月だけ別サービスを追加する方法があります。
例えばDMM TVを利用できるDMMプレミアムは通常月額550円(税込)です。
アニメや映画などを頻繁に見る人なら、低価格な動画サービスを普段使いにする方法もあります。
ただし月550円でも利用しなければ年間6,600円なので、安さだけで残す必要はありません。
日用品は月5,000~1万円程度を目安に

トイレットペーパー、洗剤、シャンプー、ティッシュなどの日用品は、月5,000~1万円程度が一つの目安です。
まとめ買いが必ず得になるとは限りません。
安いからと大量購入して使い切れなければ、結果的に無駄になります。
交通費は生活環境によって大きく変わる

徒歩・自転車中心なら低く抑えられますが、電車・バス・車を利用する人は支出が増えます。
特に車を所有している場合は、
- ガソリン
- 駐車場
- 自動車保険
- 税金
- 車検
- メンテナンス
まで含めて考える必要があります。
手取り25万円なら毎月3万~5万円を残したい
生活費を20万~22万円程度に収められれば、毎月3万~5万円を貯金・投資などに回せます。
| 毎月残す金額 | 1年間 | 5年間 |
|---|---|---|
| 10,000円 | 120,000円 | 600,000円 |
| 30,000円 | 360,000円 | 1,800,000円 |
| 50,000円 | 600,000円 | 3,000,000円 |
毎月5万円を残せれば、年間60万円。
5年間なら単純計算で300万円です。
おすすめ家計例|手取り25万円・家賃7万円の場合

| 項目 | 月額 |
|---|---|
| 家賃 | 70,000円 |
| 食費 | 45,000円 |
| 水道光熱費 | 12,000円 |
| 通信費 | 8,000円 |
| 日用品 | 7,000円 |
| 交通費 | 8,000円 |
| 娯楽・交際費 | 20,000円 |
| サブスク | 3,000円 |
| 衣服・美容 | 10,000円 |
| その他 | 7,000円 |
| 支出合計 | 190,000円 |
| 残るお金 | 60,000円 |
この例では、手取り25万円から生活費19万円を引いて、6万円残ります。
この6万円を、
- 貯金:30,000円
- 投資:20,000円
- 特別支出積立:10,000円
などに分ける方法があります。
家賃8万円ならどうなる?

家賃が7万円から8万円になると、毎月1万円支出が増えます。
年間では12万円の差です。
その場合は、
- 食費を45,000円→40,000円
- 娯楽費を20,000円→15,000円
- 通信費やサブスクを見直す
など、別の項目で調整する必要があります。
家賃9万円なら固定費の見直しが重要
家賃9万円の場合、手取り25万円に占める割合は36%です。
生活できない金額ではありませんが、貯金や娯楽に回せるお金は少なくなりやすいでしょう。
家賃をすぐ下げられない場合は、
- スマホ料金
- サブスク
- 保険
- 外食
- デリバリー
などから見直します。
貯金は「余ったら」ではなく先取りがおすすめ
毎月お金が残らない人の場合、
「月末に余ったお金を貯金する」
方法では、なかなか貯まらないことがあります。
そこで、給料日に先に3万円などを別口座へ移す方法があります。
手取り25万円なら、
25万円
↓
先取り貯金3万円
↓
残り22万円で生活
と考えます。
毎月5万円残したい場合の優先順位
手取り25万円から5万円残すなら、使える生活費は20万円です。
見直す順番は、
- 使っていないサブスク
- 通信費
- 保険
- 外食・デリバリー
- コンビニ
- 家賃
がおすすめです。
いきなり引っ越すより、まず簡単に変更できる支出から見直します。
ボーナスを毎月の生活費に入れない

家計を安定させるなら、毎月の生活費は基本的に毎月の手取りだけで収まるようにするのがおすすめです。
ボーナスを前提に生活費を組むと、賞与が減った年に家計が苦しくなります。
ボーナスは、
- 貯金
- 旅行
- 家電
- 車検
- 税金
- 大型出費
などに回すと管理しやすくなります。
年間で発生する支出も忘れない

毎月5万円残せていても、年間で大きな支出があれば貯金が増えないことがあります。
例えば、
- 旅行
- 家電買い替え
- 冠婚葬祭
- 車検
- 税金
- 年会費
などです。
年間12万円かかる予定なら、毎月1万円を特別支出用として積み立てておくと管理しやすくなります。
手取り25万円でもお金が残らない原因
手取り25万円あるのに毎月お金が残らない場合、次のような原因が考えられます。
- 家賃が高い
- 外食・デリバリーが多い
- コンビニ利用が多い
- サブスクを複数契約している
- スマホ料金が高い
- ネット通販が多い
- 交際費を把握していない
- 年間の特別支出を計算していない
大きな浪費をしていなくても、小さな支出の積み重ねで5万円、10万円と使っている場合があります。
節約するときも娯楽費をゼロにする必要はない

貯金を増やすために、趣味や娯楽をすべてやめる必要はありません。
例えば、映画やアニメを見るのが好きなら、その楽しみを残しながら他の不要な支出を減らします。
動画を頻繁に見る人なら、複数サービスを契約する代わりに、DMM TVのような低価格な動画サービスを1つ基本にする方法もあります。
大切なのは、
「娯楽をゼロにする」のではなく、「満足度の低い支出を減らす」
ことです。
手取り25万円の家計チェックリスト

- 家賃が7万5,000円以内に収まっている
- 食費が5万円を大きく超えていない
- 通信費が1万円を超えていない
- 使っていないサブスクがない
- コンビニ利用額を把握している
- 外食・デリバリーの回数を把握している
- 娯楽費の予算を決めている
- 毎月3万円以上を残せている
- 年間の特別支出を把握している
- 先取り貯金をしている
当てはまらない項目が多い場合は、まだ家計を改善できる余地があるかもしれません。
よくある質問

手取り25万円なら家賃はいくらまで?
一つの目安として手取りの25~30%程度、約6万2,500~7万5,000円です。
ただし、都市部や職場へのアクセスなどによっては、それ以上でも合理的な場合があります。
手取り25万円なら食費はいくら?
一人暮らしなら月4万~5万円程度を一つの目安にできます。
自炊・外食の割合によって大きく変わります。
娯楽費はいくらまで?
月1万5,000~2万5,000円程度を目安にし、貯金できているかとのバランスで調整するとよいでしょう。
毎月いくら貯金するのがおすすめ?
手取り25万円なら、まず月3万円程度から始め、余裕があれば5万円を目指す方法があります。
ただし、家賃や家族構成、借入などによって適切な金額は異なります。
手取り25万円で一人暮らしはできる?
家賃や車の有無などによりますが、家賃7万円前後で大きな固定費がなければ、貯金もしながら生活できる可能性があります。
まとめ|手取り25万円なら「20万円で生活・3~5万円残す」を一つの目安に

手取り25万円で生活費を考えるなら、まず月20万円前後で生活できる家計を一つの目標にすると分かりやすいでしょう。
目安としては、
- 家賃:6万5,000~7万5,000円
- 食費:4万~5万円
- 水道光熱費:1万~1万5,000円
- 通信費:5,000~1万円
- 娯楽・交際費:1万5,000~2万5,000円
- サブスク:2,000~5,000円程度
- 貯金・投資:3万~5万円
が一つの考え方です。
ただし、この金額に無理やり合わせる必要はありません。
家賃8万円でも、通信費や食費が低ければ貯金できます。
反対に家賃6万円でも、外食・サブスク・ネット通販で毎月数万円使えばお金は残りません。
大切なのは、
「理想の割合に合わせること」ではなく、「自分が何にいくら使っているか把握すること」。
まずは家賃・食費・固定費・娯楽費をすべて書き出し、手取り25万円からいくら残っているか計算してみてください。
毎月3万円でも安定して残せるようになれば、年間36万円。
5万円なら年間60万円です。
生活を楽しみながら、無理なくお金が残る家計を作ることを目指してみましょう。
コメント