「手取り20万円で一人暮らしはきつい?」
「家賃や食費を払ったら、貯金する余裕はある?」
「毎月いくらまで生活費に使えばいい?」
これから一人暮らしを始める人や、すでに一人暮らしをしている人にとって、手取り20万円でどの程度の生活ができるのかは気になるところです。
結論から言えば、手取り20万円でも一人暮らしは十分可能です。
ただし、家賃・車・外食・サブスクなどの固定費が大きいと、毎月ほとんどお金が残らない可能性があります。
特に重要なのが家賃です。
家賃を5万~6万円程度に抑えられれば、生活費を払いながら毎月2万~3万円程度を貯金できる家計も作りやすくなります。
この記事では、手取り20万円の一人暮らしを想定して、家賃・食費・光熱費・通信費・娯楽費などの内訳と、無理なく貯金を続ける方法を詳しく解説します。
- 結論|手取り20万円でも一人暮らしはできる
- 一人暮らしの平均生活費は月17万3,042円
- 平均生活費を見るときは「住居費」に注意
- 手取り20万円の生活費モデルケース
- 手取り20万円の家賃はいくらが目安?
- 家賃別|毎月いくら貯金できる?
- 食費は月3万~4万円を目標にすると管理しやすい
- 食費を減らすなら食品ロスと外食回数から
- 水道光熱費は月1万~1万5,000円程度を想定
- スマホ・ネットは月1万円以内を目標に
- 娯楽費はゼロにしなくていい
- サブスクは月2,000~3,000円程度から管理する
- 手取り20万円なら毎月いくら貯金する?
- 最初から月5万円貯金を目指さなくてもいい
- 「余ったら貯金」ではなく給料日に先取りする
- 貯金とは別に「特別支出積立」も作る
- 手取り20万円で「きつい」と感じやすいケース
- 手取り20万円で最初に見直したい固定費5つ
- 月5,000円節約できれば年間6万円
- 月1万円節約できれば年間12万円
- ボーナスを毎月の生活費に入れない
- 節約しても趣味は全部やめなくていい
- 手取り20万円の家計チェックリスト
- よくある質問
- まとめ|手取り20万円でも固定費を抑えれば一人暮らしと貯金は両立できる
結論|手取り20万円でも一人暮らしはできる

手取り20万円だからといって、一人暮らしが必ずきついわけではありません。
例えば、
- 家賃:6万円
- 食費:3万5,000円
- 水道光熱費:1万2,000円
- 通信費:7,000円
- 日用品:6,000円
- 交通費:8,000円
- 娯楽・交際費:1万5,000円
程度に収められれば、貯金する余裕も作れます。
反対に、
- 家賃8万円以上
- 車を所有
- 外食・デリバリーが多い
- サブスクを多数契約
- ローン返済がある
といった条件が重なると、手取り20万円では余裕が少なくなります。
つまり、
「手取り20万円だからきつい」のではなく、「毎月の固定費がいくらあるか」が重要
です。
一人暮らしの平均生活費は月17万3,042円

総務省の2025年家計調査によると、単身世帯の消費支出は1世帯あたり月平均173,042円でした。
主な内訳は次のとおりです。
| 項目 | 月平均 |
|---|---|
| 食料 | 49,321円 |
| 住居 | 21,667円 |
| 光熱・水道 | 13,333円 |
| 家具・家事用品 | 6,120円 |
| 被服・履物 | 4,908円 |
| 保健医療 | 8,754円 |
| 交通・通信 | 19,334円 |
| 教養娯楽 | 21,173円 |
| その他 | 28,396円 |
| 消費支出合計 | 173,042円 |
単純に考えると、手取り20万円から平均消費支出17万3,042円を引けば、約2万7,000円残ります。
ただし、この数字をそのまま20代・30代の賃貸一人暮らしへ当てはめることはできません。
平均生活費を見るときは「住居費」に注意
2025年の家計調査では単身世帯の住居費は月平均21,667円です。
しかし、これは賃貸一人暮らしの平均家賃ではありません。
持ち家の人なども調査対象に含まれているためです。
また、2025年の単身世帯の平均年齢は58.6歳となっています。
そのため、これから賃貸住宅で一人暮らしをする人は、統計の17万円だけで判断せず、自分が実際に支払う家賃を使って生活費を計算することが大切です。
手取り20万円の生活費モデルケース

では、手取り20万円で実際にどのような家計にすればよいのでしょうか。
家賃6万円、車なしを想定すると、次のような配分が考えられます。
| 項目 | 月額 |
|---|---|
| 家賃 | 60,000円 |
| 食費 | 35,000円 |
| 水道光熱費 | 12,000円 |
| スマホ・ネット | 7,000円 |
| 日用品 | 6,000円 |
| 交通費 | 8,000円 |
| 保険・医療 | 5,000円 |
| 娯楽・交際費 | 15,000円 |
| サブスク | 2,000円 |
| 衣服・美容 | 5,000円 |
| その他 | 5,000円 |
| 特別支出積立 | 10,000円 |
| 貯金 | 30,000円 |
| 合計 | 200,000円 |
このモデルでは、毎月3万円を貯金しながら、旅行・家電・冠婚葬祭などに備える特別支出積立も月1万円確保しています。
娯楽費も1万5,000円あるため、「ひたすら我慢する家計」ではありません。
手取り20万円の家賃はいくらが目安?
手取り20万円なら、家賃は5万~6万円程度に収められると家計に余裕を作りやすくなります。
手取りに対する割合は次のとおりです。
| 家賃 | 手取り20万円に占める割合 |
|---|---|
| 50,000円 | 25% |
| 60,000円 | 30% |
| 70,000円 | 35% |
| 80,000円 | 40% |
| 90,000円 | 45% |
家賃6万円なら比較的貯金しやすい
家賃6万円なら、手取り20万円の30%です。
残り14万円から食費・光熱費・通信費・娯楽費などを支払えるため、車などの大きな支出がなければ貯金もしやすくなります。
家賃7万円になると少し余裕が減る
家賃7万円なら手取りの35%です。
家賃6万円との差は月1万円ですが、年間では12万円になります。
その分、貯金・娯楽・外食などに使えるお金が少なくなります。
家賃8万円以上なら固定費管理が重要
家賃8万円の場合、手取りの40%を住居費だけで使います。
残り12万円でその他すべてを支払う必要があります。
生活できないわけではありませんが、外食・サブスク・通信費などをかなり意識しないと貯金しにくくなるでしょう。
家賃別|毎月いくら貯金できる?
先ほどのモデルケースで、家賃だけを変えた場合を見てみましょう。
| 家賃 | 毎月の貯金目安 | 年間 |
|---|---|---|
| 50,000円 | 40,000円 | 480,000円 |
| 60,000円 | 30,000円 | 360,000円 |
| 70,000円 | 20,000円 | 240,000円 |
| 80,000円 | 10,000円 | 120,000円 |
※その他の生活費を同じとした単純なモデルケースです。
家賃1万円の違いが、年間の貯金額では12万円の差になります。
食費は月3万~4万円を目標にすると管理しやすい
手取り20万円なら、食費は月3万~4万円程度に収められると家計とのバランスを取りやすくなります。
月3万5,000円なら1日あたり約1,170円です。
すべて自炊する必要はありません。
むしろ続けやすいのは、
- 平日は簡単な自炊
- 疲れた日は冷凍食品
- 週末は外食
- 買った食材を使い切る
というように無理なく使い分ける方法です。
食費を減らすなら食品ロスと外食回数から
必要な食事を削る前に確認したいのが、
- 賞味期限切れ
- 野菜の廃棄
- 二重購入
- コンビニ
- 外食
- デリバリー
です。
例えば1回2,000円のデリバリーを月4回利用すると8,000円です。
月2回に減らすだけでも4,000円節約できます。
水道光熱費は月1万~1万5,000円程度を想定
2025年の単身世帯の光熱・水道費は月平均13,333円でした。
手取り20万円の家計でも、月1万~1万5,000円程度を見込んでおくとよいでしょう。
夏や冬はエアコンの使用によって増えるため、毎月同額になるわけではありません。
節約する場合も、真夏や真冬にエアコンを無理に我慢する必要はありません。
契約プラン、使っていない部屋の照明、古い家電などから確認しましょう。
スマホ・ネットは月1万円以内を目標に
通信費は固定費なので、一度見直すと節約効果が毎月続きます。
例えば、
- スマホ:3,000円
- 自宅ネット:4,000円
なら合計7,000円です。
スマホだけで毎月8,000円以上払っている場合は、
- 実際のデータ使用量
- 通話オプション
- 端末補償
- 不要な有料サービス
を確認してみましょう。
月2,000円下げられれば、年間24,000円です。
娯楽費はゼロにしなくていい
手取り20万円で貯金したいからといって、娯楽を全部やめる必要はありません。
むしろ、
毎月1万~1万5,000円程度を「自由に使っていいお金」として最初から確保する
ほうが節約を続けやすいでしょう。
映画・ゲーム・友人との食事など、自分が本当に楽しめるものにはお金を使い、満足度の低い支出を減らすことがポイントです。
サブスクは月2,000~3,000円程度から管理する

一人暮らしでは動画・音楽・AI・ゲームなどのサブスクが増えやすくなります。
例えば、
- 動画:1,500円
- 音楽:1,000円
- 有料アプリ:500円
- クラウド:500円
なら月3,500円です。
年間では42,000円になります。
2か月以上利用していないサービスがあれば、一度見直してみましょう。
動画を見るなら低価格な1サービスにまとめる方法も
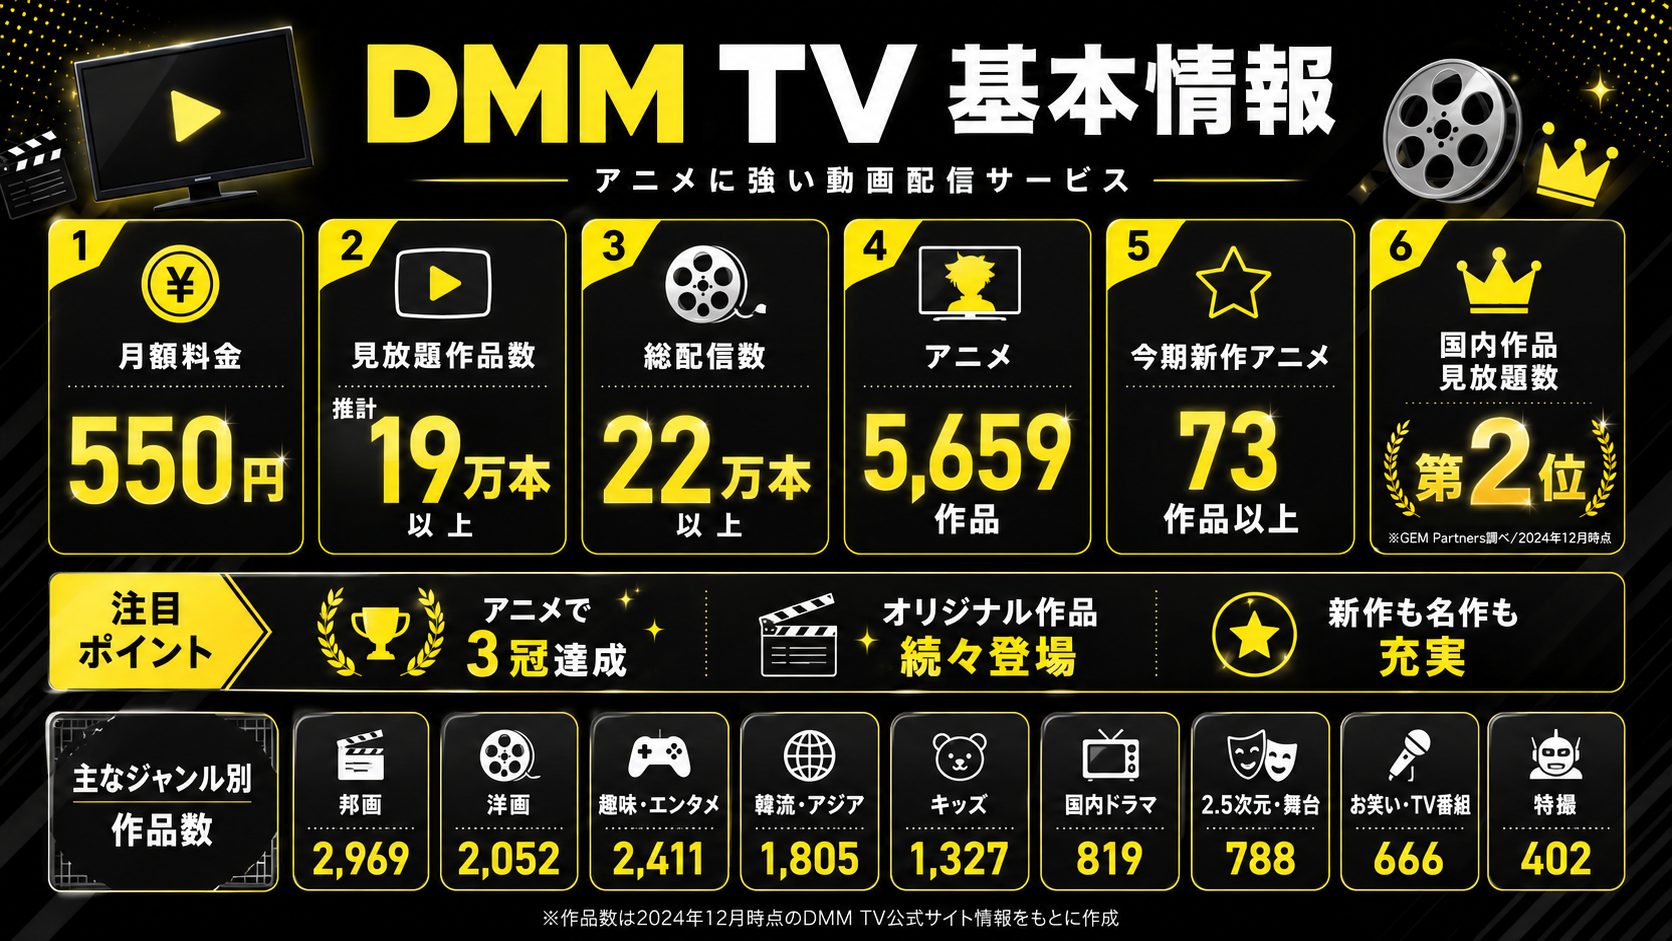
動画配信をよく利用する人なら、すべて解約するのではなく、普段使うサービスを1つ決める方法があります。
例えばDMM TVを利用できるDMMプレミアムは、Webなどからの登録なら通常月額550円(税込)です。
初めて登録し条件を満たす場合は14日間無料で試せます。
アニメや映画などを見る人なら、低価格な動画サービスを1つ普段使いにし、ほかのサービスは見たい作品がある月だけ利用する方法もあります。
ただし月550円でも利用しなければ年間6,600円です。
安いかどうかではなく、実際に使っているかで判断しましょう。
手取り20万円なら毎月いくら貯金する?
最初の目標としては、月2万~3万円程度から始めると無理を感じにくいでしょう。
| 毎月の貯金 | 1年間 | 5年間 |
|---|---|---|
| 10,000円 | 120,000円 | 600,000円 |
| 20,000円 | 240,000円 | 1,200,000円 |
| 30,000円 | 360,000円 | 1,800,000円 |
| 40,000円 | 480,000円 | 2,400,000円 |
毎月3万円なら年間36万円。
5年間続ければ、単純計算で180万円です。
最初から月5万円貯金を目指さなくてもいい

手取り20万円で毎月5万円を貯金しようとすると、生活費は15万円以内に収める必要があります。
家賃5万円程度なら可能な人もいますが、都市部などで家賃が高い場合はかなり窮屈になります。
無理して月5万円を貯金して、翌月に生活費が足りず取り崩すのであれば、最初から月2万~3万円を安定して続けるほうが管理しやすいでしょう。
「余ったら貯金」ではなく給料日に先取りする
毎月貯金したいなら、月末まで待たない方法があります。
例えば給料日に3万円を別口座へ移して、
20万円-3万円=17万円
で生活すると考えます。
「余ったら貯金する」よりも、貯金額を確保しやすくなります。
貯金とは別に「特別支出積立」も作る
一人暮らしで見落としやすいのが、毎月発生しない支出です。
- 旅行
- 帰省
- 家電の買い替え
- 家具
- 冠婚葬祭
- 更新料
- 年払いサービス
などがあります。
年間12万円程度かかるなら、毎月1万円を特別支出として積み立てておきます。
こうしておけば、大きな出費があった月に貯金を全部取り崩す必要がなくなります。
手取り20万円で「きつい」と感じやすいケース
次の条件が複数当てはまると、手取り20万円では家計に余裕がなくなりやすくなります。
- 家賃が8万円以上
- 車を所有している
- 奨学金やローン返済が大きい
- 保険料が高い
- 毎日のように外食する
- デリバリーを頻繁に使う
- サブスクを多数契約している
- ネット通販の衝動買いが多い
この場合、食費を細かく削るよりも、固定費から確認するほうが効果が大きい場合があります。
手取り20万円で最初に見直したい固定費5つ
- 使っていないサブスク
- スマホ料金
- インターネットのオプション
- 保険の重複
- 家賃
特にサブスクや通信オプションは、生活への影響が小さく、比較的すぐ見直せます。
家賃は削減効果が大きいものの、引っ越し費用が必要になるため、更新時期などに検討するとよいでしょう。
月5,000円節約できれば年間6万円
例えば、
- スマホ:1,500円
- サブスク:1,500円
- コンビニ:1,000円
- 外食:1,000円
減らせば月5,000円です。
年間では60,000円。
毎月2万円だった貯金を2万5,000円へ増やすこともできます。
月1万円節約できれば年間12万円
| 毎月の節約額 | 年間 | 5年間 |
|---|---|---|
| 3,000円 | 36,000円 | 180,000円 |
| 5,000円 | 60,000円 | 300,000円 |
| 10,000円 | 120,000円 | 600,000円 |
大きな節約を1つするのではなく、複数の項目から少しずつ減らす方法がおすすめです。
ボーナスを毎月の生活費に入れない
ボーナスがある会社員でも、毎月の生活は基本的に手取り20万円の範囲で組むと家計が安定しやすくなります。
ボーナスは、
- 生活防衛資金
- 旅行
- 家電
- 将来の貯金
- 投資
などへ回します。
ボーナスを前提に毎月赤字になる家計は、賞与が減ったときに苦しくなるため注意しましょう。
節約しても趣味は全部やめなくていい

手取り20万円だからといって、
- 外食禁止
- 旅行禁止
- 映画禁止
- ゲーム禁止
- 友人との食事禁止
にする必要はありません。
こうした節約は長続きしにくいからです。
優先して減らしたいのは、
「払っているのに満足していない支出」
です。
毎週映画を見る人なら動画サブスクを残してもよいですし、ほとんど見ないなら月500円でも見直す価値があります。
手取り20万円の家計チェックリスト
- 家賃が6万円前後に収まっている
- 毎月の食費を把握している
- 食費が4万円を大きく超えていない
- スマホ・ネットが月1万円以内
- 使っていないサブスクがない
- 外食・デリバリーの回数を把握している
- コンビニへ毎日行っていない
- 毎月2万~3万円程度を貯金している
- 特別支出を別に積み立てている
- ボーナスを生活費に頼っていない
当てはまらない項目が多い場合は、固定費を中心に見直すことで家計を改善できる可能性があります。
よくある質問

手取り20万円で一人暮らしはきつい?
家賃5万~6万円程度で、車や大きなローンがなければ、一人暮らしをしながら貯金することも十分可能です。
家賃8万円以上など固定費が大きい場合は余裕が少なくなります。
手取り20万円なら家賃はいくら?
家計に余裕を作るなら、5万~6万円程度が一つの目安です。
家賃6万円なら手取りの30%です。
手取り20万円なら食費はいくら?
月3万~4万円程度を一つの目標にすると、ほかの支出や貯金とのバランスを取りやすくなります。
ただし食生活によって適切な金額は異なります。
毎月いくら貯金できる?
家賃6万円前後で大きな固定費がなければ、月2万~3万円程度から目指すと無理なく続けやすいでしょう。
月3万円貯金すると1年間でいくら?
年間36万円です。
5年間続ければ単純計算で180万円になります。
手取り20万円ならサブスクはいくらまで?
明確な正解はありませんが、まず月2,000~3,000円程度に収まっているか確認すると管理しやすいでしょう。
ただし金額より利用頻度が重要です。
貯金のために食費を削るべき?
必要な食事を極端に削る必要はありません。
先に使っていないサブスク、通信費、外食、デリバリー、食品ロスなどから確認するのがおすすめです。
まとめ|手取り20万円でも固定費を抑えれば一人暮らしと貯金は両立できる
手取り20万円だからといって、一人暮らしが必ずきついわけではありません。
重要なのは、毎月いくら固定費がかかっているかです。
一つのモデルとして、
- 家賃:60,000円
- 食費:35,000円
- 光熱費:12,000円
- 通信費:7,000円
- 日用品:6,000円
- 交通費:8,000円
- 娯楽・交際費:15,000円
- サブスク:2,000円
- 特別支出積立:10,000円
- 貯金:30,000円
などを参考にし、自分に必要な項目へ調整してみましょう。
特に家賃は家計への影響が大きく、月1万円違うだけでも年間12万円の差になります。
一方、今すぐ見直しやすいのはスマホ・サブスク・不要なオプションです。
最初から月5万円を貯金しようとして生活を苦しくする必要もありません。
まず月2万円。
余裕があれば月3万円。
というように、安定して続けられる金額を先取りすることが大切です。
そして、節約のためにすべての楽しみを削る必要はありません。
使っているサービスや好きな趣味は残し、使っていない固定費や満足度の低い支出を減らす。
この考え方なら、手取り20万円でも一人暮らしを楽しみながら、無理なく貯金できる家計を作りやすくなります。
コメント