「固定費って毎月いくらくらいなら適正?」
「家賃・スマホ・保険・サブスクを合わせると高すぎる気がする」
「節約するなら固定費からと言われるけれど、何をどこまで減らせばいい?」
家計を見直すとき、最初に確認したいのが毎月ほぼ自動的に支払っている固定費です。
固定費には、家賃・住宅ローン・スマホ・インターネット・保険・サブスク・駐車場・各種会費などがあります。
食費のように毎月金額が変わる支出とは違い、一度契約すると見直すまで同じような金額を払い続けるのが特徴です。
そのため、固定費を月5,000円減らせれば、年間では6万円。
月1万円なら年間12万円の差になります。
この記事では、家計を管理するときの一つの目安として、家賃・通信費・保険・サブスクなどに毎月いくら使うとバランスを取りやすいのか紹介します。
- 結論|固定費は手取りの50%以内を一つの目安に考える
- 固定費には何が含まれる?
- 手取り別|固定費はいくらまでが目安?
- 家賃は手取りの25~30%程度が一つの目安
- 家賃が高くても必ずしも悪いとは限らない
- 通信費は手取りの3~5%程度を目安に
- 通信費で確認したい4つのポイント
- 保険料は手取りの3~7%程度を一つの目安に
- 保険は「料金」より「重複」を確認する
- サブスクは手取りの1~3%程度を一つの目安に
- サブスクは金額より利用頻度で判断する
- 動画サブスクは「基本1つ+必要な月だけ追加」がおすすめ
- 水道光熱費は毎月1万~1万5,000円程度を一つの目安に
- ジム・習い事も固定費として確認する
- 車を持っている人は固定費が大きくなりやすい
- 手取り25万円の固定費モデルケース
- 固定費が15万円になるとどうなる?
- 固定費が高い人は何から見直す?
- 固定費を月5,000円減らすと年間6万円
- 月1万円減らせれば年間12万円
- 「固定費50%以内」にこだわりすぎる必要はない
- 固定費より先に削ってはいけないものもある
- 固定費見直しチェックリスト
- よくある質問
- まとめ|固定費は「いくらか」より「払ったあとにお金が残るか」が重要
結論|固定費は手取りの50%以内を一つの目安に考える
固定費に絶対的な正解はありません。
家族構成、住んでいる地域、車の有無、住宅ローンなどによって適正額は変わります。
それでも家計を確認するための一つの目安として、
固定費全体を手取り収入の50%程度以内
に収められると、食費・日用品・娯楽費・貯金などにお金を回しやすくなります。
例えば手取り25万円なら、固定費全体で、
約12万5,000円以内
が一つの比較ラインです。
ただし「50%を超えたらダメ」という意味ではありません。
家賃が高い都市部では50%を超えることもありますし、車を持たない家庭なら別の固定費を抑えられる場合もあります。
固定費には何が含まれる?

まず、自分が毎月何に固定費を払っているのか確認してみましょう。
- 家賃・住宅ローン
- スマートフォン
- 自宅インターネット
- 保険料
- 動画・音楽・AIなどのサブスク
- 駐車場
- ジム
- 習い事
- クレジットカード年会費
- クラウドストレージ
- 各種会員サービス
電気・ガス・水道は使用量によって変動しますが、毎月必ず発生するため、家計管理では固定費に近い支出として一緒に確認してもよいでしょう。
手取り別|固定費はいくらまでが目安?

固定費を手取りの50%程度とした場合、目安は次のようになります。
| 毎月の手取り | 固定費50% | 残る金額 |
|---|---|---|
| 20万円 | 10万円 | 10万円 |
| 25万円 | 12万5,000円 | 12万5,000円 |
| 30万円 | 15万円 | 15万円 |
| 35万円 | 17万5,000円 | 17万5,000円 |
| 40万円 | 20万円 | 20万円 |
残った金額から、
- 食費
- 日用品
- 交通費
- 衣服
- 娯楽・交際費
- 貯金・投資
などを支払います。
家賃は手取りの25~30%程度が一つの目安

固定費の中で最も大きくなりやすいのが家賃です。
家計とのバランスを考えるなら、家賃は手取りの25~30%程度を一つの目安にできます。
| 手取り | 25% | 30% |
|---|---|---|
| 20万円 | 50,000円 | 60,000円 |
| 25万円 | 62,500円 | 75,000円 |
| 30万円 | 75,000円 | 90,000円 |
| 35万円 | 87,500円 | 105,000円 |
| 40万円 | 100,000円 | 120,000円 |
手取り25万円なら家賃6万~7万5,000円程度

例えば手取り25万円なら、家賃6万2,500~7万5,000円程度が一つの目安です。
家賃7万円なら手取りの28%なので、比較的バランスを取りやすい水準です。
一方、家賃9万円になると手取りの36%です。
家賃が高い分、通信費・保険・サブスク・娯楽費などを抑えないと貯金しにくくなる可能性があります。
家賃が高くても必ずしも悪いとは限らない

家賃だけを見て「高いから引っ越す」と判断する必要はありません。
例えば職場の近くに住むことで、
- 交通費が減る
- 通勤時間が短くなる
- 車を持たなくて済む
- 外食を減らせる
場合もあります。
家賃は単独ではなく、生活全体のコストで考えることが重要です。
通信費は手取りの3~5%程度を目安に

スマートフォンと自宅インターネットを合わせた通信費は、手取りの3~5%程度に収められると管理しやすくなります。
| 手取り | 3% | 5% |
|---|---|---|
| 20万円 | 6,000円 | 10,000円 |
| 25万円 | 7,500円 | 12,500円 |
| 30万円 | 9,000円 | 15,000円 |
| 35万円 | 10,500円 | 17,500円 |
スマホ+ネットで月1万円前後なら比較しやすい
一人暮らしなら、スマホと自宅インターネットを合わせて月1万円前後を一つの目安に考える方法があります。
例えば、
- スマホ:4,000円
- 光回線:5,000円
なら合計9,000円です。
スマホだけで月8,000~1万円以上かかっている場合は、利用しているデータ容量やオプションを一度確認してみてもよいでしょう。
通信費で確認したい4つのポイント

- 毎月何GB使っているか
- 通話オプションを本当に利用しているか
- 不要な端末補償がないか
- 自宅Wi-Fiとの使い分けができているか
通信費を月2,000円減らせれば、年間では24,000円です。
保険料は手取りの3~7%程度を一つの目安に

保険料は家族構成や必要な保障によって大きく異なるため、単純に安ければよいものではありません。
家計を確認するための一つの目安としては、手取りの3~7%程度に収まっているか確認してみる方法があります。
| 手取り | 3% | 7% |
|---|---|---|
| 20万円 | 6,000円 | 14,000円 |
| 25万円 | 7,500円 | 17,500円 |
| 30万円 | 9,000円 | 21,000円 |
| 35万円 | 10,500円 | 24,500円 |
ただし、これは保障の必要性を判断する基準ではありません。
扶養家族がいる人と独身の人では必要な保障が違います。
保険は「料金」より「重複」を確認する
保険を見直すときに確認したいのは、
- 似た保障が重複していないか
- 現在の家族構成に合っているか
- 不要な特約がないか
- 会社の福利厚生でカバーされていないか
- 保障内容を理解しているか
です。
節約だけを理由に必要な保険まで解約するのではなく、現在必要な保障を確認することが大切です。
サブスクは手取りの1~3%程度を一つの目安に
動画・音楽・AI・ゲーム・クラウドなどのサブスクは、家計の1~3%程度に収めると管理しやすくなります。
| 手取り | 1% | 3% |
|---|---|---|
| 20万円 | 2,000円 | 6,000円 |
| 25万円 | 2,500円 | 7,500円 |
| 30万円 | 3,000円 | 9,000円 |
| 35万円 | 3,500円 | 10,500円 |
もちろん、仕事でAIを毎日使っている人などは3%を超えても十分価値がある場合があります。
反対に月1,000円でも、まったく使っていないサービスなら無駄です。
サブスクは金額より利用頻度で判断する

例えば月額1,500円のサービスでも毎日使うなら、1日あたり約50円です。
一方、月500円のサービスを月1回しか使わなければ、利用1回あたり500円になります。
そのため、
「月額が安い=必ずお得」
ではありません。
動画サブスクは「基本1つ+必要な月だけ追加」がおすすめ
特に複数契約になりやすいのが動画配信サービスです。
Netflix・U-NEXT・Disney+・DMM TVなど、それぞれ配信作品が異なるため、見たい作品に合わせて契約数が増えやすくなります。
そこで、
普段利用するサービスを1つ残し、見たい独占作品がある月だけ別サービスを追加する
という方法があります。
DMM TVのような低価格サービスを普段使いにする方法も
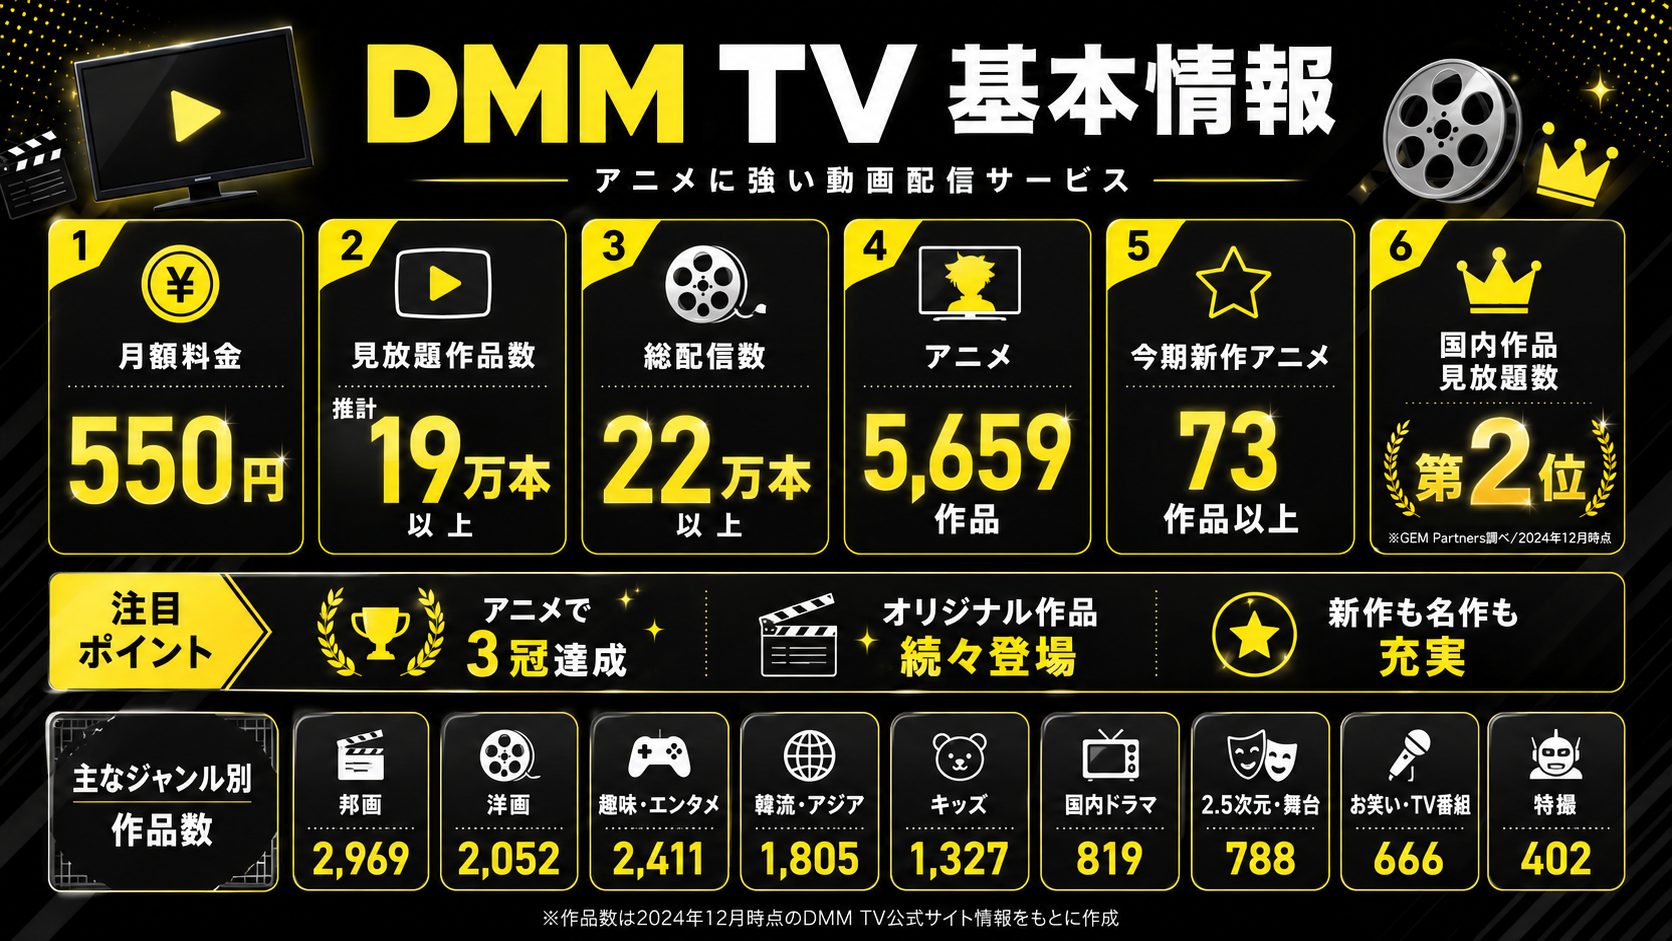
DMM TVを利用できるDMMプレミアムは通常月額550円(税込)です。
初回登録で条件を満たす場合は14日間無料で試せます。
アニメや映画などを頻繁に見る人なら、動画サブスクの固定費を抑える候補になります。
一方、月550円でも1年間利用すれば6,600円です。
最近ほとんど見ていないなら、低価格でも見直し候補になります。
水道光熱費は毎月1万~1万5,000円程度を一つの目安に

電気・ガス・水道は完全な固定費ではありませんが、毎月必ず発生する支出です。
一人暮らしなら、合計月1万~1万5,000円程度を一つの比較ラインにできます。
ただし季節や住宅の性能、在宅時間によって大きく変動します。
夏・冬だけを見るのではなく、年間平均で確認すると分かりやすくなります。
ジム・習い事も固定費として確認する
ジムや習い事は生活の満足度や健康に役立つ支出なので、単純に削る必要はありません。
ただし、
- 2か月以上通っていない
- 月1回程度しか利用していない
- 家でも代替できる
- 複数の習い事が重複している
場合は見直してもよいでしょう。
月5,000円なら年間6万円。
月1万円なら年間12万円です。
車を持っている人は固定費が大きくなりやすい
車を所有している場合は、毎月のガソリン代だけを見るのでは不十分です。
- 駐車場
- 自動車保険
- 自動車税
- 車検
- ガソリン
- メンテナンス
- ローン
などを含めて年間維持費を計算してみましょう。
ただし、地域や通勤によって車が必須の場合もあります。
単純に「車を持たないほうがいい」という話ではなく、利用頻度に対して維持費が適切かを確認することが重要です。
手取り25万円の固定費モデルケース

例えば一人暮らし・手取り25万円の場合、次のような家計を考えてみます。
| 固定費 | 月額 |
|---|---|
| 家賃 | 70,000円 |
| スマホ | 4,000円 |
| インターネット | 5,000円 |
| 保険 | 8,000円 |
| サブスク | 3,000円 |
| 水道光熱費 | 12,000円 |
| その他会費 | 3,000円 |
| 合計 | 105,000円 |
固定費は手取り25万円の42%です。
残り14万5,000円から食費・日用品・娯楽費・交通費・貯金などを支払えます。
比較的バランスを取りやすい例といえるでしょう。
固定費が15万円になるとどうなる?
手取り25万円で固定費15万円の場合、固定費だけで手取りの60%になります。
残るのは10万円です。
ここから、
- 食費
- 日用品
- 交通費
- 衣服
- 交際費
- 貯金
を支払う必要があります。
固定費が高くなるほど、毎月自由に使えるお金が少なくなります。
固定費が高い人は何から見直す?

おすすめの順番は次の通りです。
- 使っていないサブスク
- 不要なスマホ・ネットのオプション
- 使っていないジム・会費
- 保険の重複
- 通信プラン
- 最後に家賃
家賃は削減効果が大きいものの、引っ越し費用や手間がかかります。
まず簡単に変更できる固定費から確認するほうが取り組みやすいでしょう。
固定費を月5,000円減らすと年間6万円

例えば、
- サブスク:2,000円削減
- スマホ:2,000円削減
- 不要なオプション:1,000円削減
すれば、月5,000円です。
| 期間 | 削減額 |
|---|---|
| 1か月 | 5,000円 |
| 1年間 | 60,000円 |
| 3年間 | 180,000円 |
| 5年間 | 300,000円 |
毎日の節約を意識しなくても、固定費なら削減効果が続きやすいのがメリットです。
月1万円減らせれば年間12万円
複数の固定費を合わせて月1万円減らせれば、年間では12万円です。
5年間なら単純計算で60万円になります。
浮いたお金を、
- 生活防衛資金
- 旅行
- 教育費
- 住宅資金
- 貯金
- 投資
などへ回すこともできます。
「固定費50%以内」にこだわりすぎる必要はない
ここまで手取りの50%程度という目安を紹介しましたが、この数字に無理やり合わせる必要はありません。
例えば、
- 家賃は高いが車を持っていない
- 保険料は高いが家族に必要な保障がある
- AI料金は高いが仕事で毎日使っている
なら、それぞれ合理的な支出かもしれません。
重要なのは、
「平均より高いか」ではなく、「その固定費を払ったうえで毎月必要な貯金ができているか」
です。
固定費より先に削ってはいけないものもある
固定費削減を優先するといっても、必要なものまで無理に減らす必要はありません。
- 必要な医療・保険
- 仕事に必要な通信環境
- 安全性に関わる住居
- 健康維持に必要な支出
などは、安さだけで判断しないようにしましょう。
固定費見直しチェックリスト
- 家賃が手取りの30%を大きく超えていない
- スマホ料金を1年以上見直していない
- 通信費の不要なオプションがない
- 保険内容を把握している
- 保障が重複していない
- サブスクを全部把握している
- 2か月以上使っていないサブスクがない
- 動画サブスクを複数放置していない
- 有料AIを複数契約していない
- 使っていないジム・会費がない
- クレジットカード年会費を把握している
- 車の年間維持費を把握している
- 固定費全体の月額を計算した
よくある質問

固定費は手取りの何%が理想?
絶対的な基準はありませんが、家計を管理するための一つの目安として50%程度以内を意識すると、食費・娯楽・貯金などへお金を回しやすくなります。
手取り25万円なら固定費はいくら?
50%を一つの目安とするなら約12万5,000円です。
ただし、家賃・車・家族構成などによって適正額は変わります。
家賃は手取りの何%まで?
25~30%程度を一つの比較目安にすると家計を管理しやすくなります。
サブスクはいくらまで?
一つの目安として手取りの1~3%程度がありますが、利用頻度を優先して判断してください。
毎日使うサービスなら3%を超えても価値がある場合があります。
固定費を減らすなら何から?
まず使っていないサブスクや不要なスマホ・ネットのオプションなど、生活への影響が小さく簡単に変更できるものがおすすめです。
保険料が高い場合は解約したほうがいい?
金額だけで解約するのはおすすめできません。
必要な保障・重複・現在の家族構成を確認したうえで判断しましょう。
まとめ|固定費は「いくらか」より「払ったあとにお金が残るか」が重要

固定費には絶対的な理想額はありません。
家計を確認するための一つの目安としては、
- 固定費全体:手取りの50%程度以内
- 家賃:25~30%程度
- 通信費:3~5%程度
- 保険:3~7%程度を参考に保障内容を確認
- サブスク:1~3%程度を参考に利用頻度で判断
と考える方法があります。
例えば手取り25万円なら、固定費全体を12万5,000円程度までに収められると、残りを食費・日用品・娯楽費・貯金などへ回しやすくなります。
ただし、割合だけを見て必要なものまで削る必要はありません。
重要なのは、
「毎月払っている金額に対して、本当に利用価値があるか」
です。
動画を毎週見るなら月550円の動画サービスは十分活用できるかもしれません。
反対に月300円でも半年間利用していないサービスなら、見直す価値があります。
固定費を見直すなら、まず今日、
- 家賃
- スマホ・ネット
- 保険
- サブスク
- ジム・会費
をすべて書き出し、合計してみてください。
月5,000円の無駄が見つかれば年間6万円。
月1万円なら年間12万円です。
食費を毎日我慢する前に、まず一度設定を変えれば節約効果が続く固定費から見直すことが、無理の少ない家計改善につながります。
コメント